Pengantar
Mendirikan PT bukan hanya mengenai mendapatkan Akta Pendirian, SK Menteri, NPWP, dan NIB. Setelah perusahaan berdiri, masih terdapat berbagai kewajiban yang perlu diperhatikan selama perusahaan masih memiliki status hukum sebagai perseroan.
Masalah biasanya mulai muncul ketika kegiatan usaha berhenti.
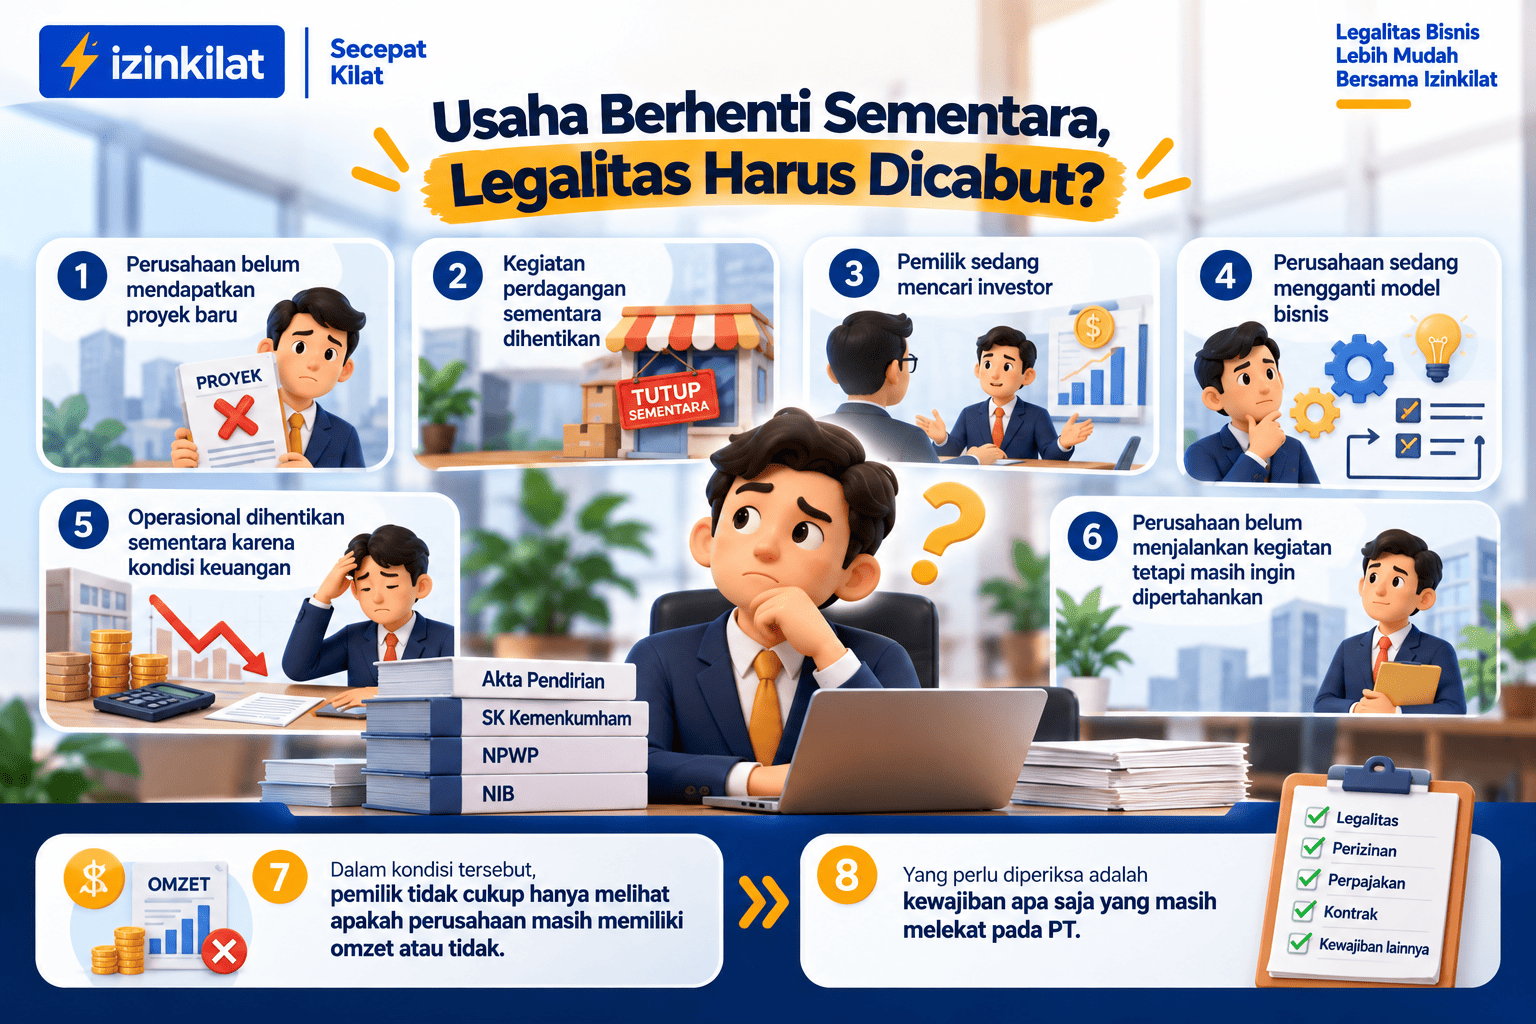
Misalnya, sebuah PT didirikan untuk menjalankan usaha perdagangan. Setelah beberapa tahun, kegiatan tersebut tidak lagi berjalan. Tidak ada transaksi, tidak ada karyawan, dan pemilik perusahaan tidak lagi menjalankan kegiatan operasional.
Kemudian muncul pertanyaan:
“Kalau perusahaan sudah tidak beroperasi, apakah PT otomatis sudah tidak berlaku?”
Jawabannya: tidak.
Tidak beroperasinya suatu usaha tidak secara otomatis menghapus status badan hukum PT. Selama belum dilakukan proses hukum yang menyebabkan berakhirnya status badan hukum, PT tetap merupakan badan hukum yang terdaftar.
Ini penting karena pemilik perusahaan sering mengira bahwa dengan berhenti berjualan, tidak memiliki omzet, atau berhenti menggunakan NIB, seluruh kewajiban perusahaan juga otomatis berhenti.
Padahal, penghentian kegiatan operasional dan penghentian keberadaan badan hukum merupakan dua hal yang berbeda.
Jadi, apabila perusahaan hanya berhenti beroperasi sementara, pemilik perlu menentukan terlebih dahulu:
Apakah PT masih akan dipertahankan atau memang ingin dibubarkan secara hukum?
Apa yang Dimaksud Usaha Berhenti Sementara?
“Usaha berhenti sementara” merupakan istilah praktis untuk menggambarkan kondisi ketika perusahaan untuk sementara waktu tidak menjalankan kegiatan operasional atau tidak melakukan aktivitas bisnis sebagaimana biasanya.
Dalam kondisi ini, badan hukum PT masih dipertahankan.
Artinya, perusahaan belum mengakhiri keberadaannya secara hukum dan belum melalui seluruh tahapan pembubaran serta likuidasi.
Apa yang Dimaksud “Penutupan PT”?
Dalam praktik sehari-hari, istilah “penutupan PT” sering digunakan ketika pemilik ingin mengakhiri perusahaan.
Namun, secara hukum, proses tersebut tidak cukup hanya dengan mengatakan bahwa perusahaan sudah “ditutup”.
Dalam hukum perseroan, terdapat konsep pembubaran perseroan, yang kemudian diikuti dengan likuidasi, sampai akhirnya status badan hukum perseroan berakhir sesuai prosedur yang berlaku.
Karena itu, ketika seseorang mengatakan:
“Saya mau menutup PT.”
perlu diperjelas terlebih dahulu apa yang sebenarnya dimaksud.
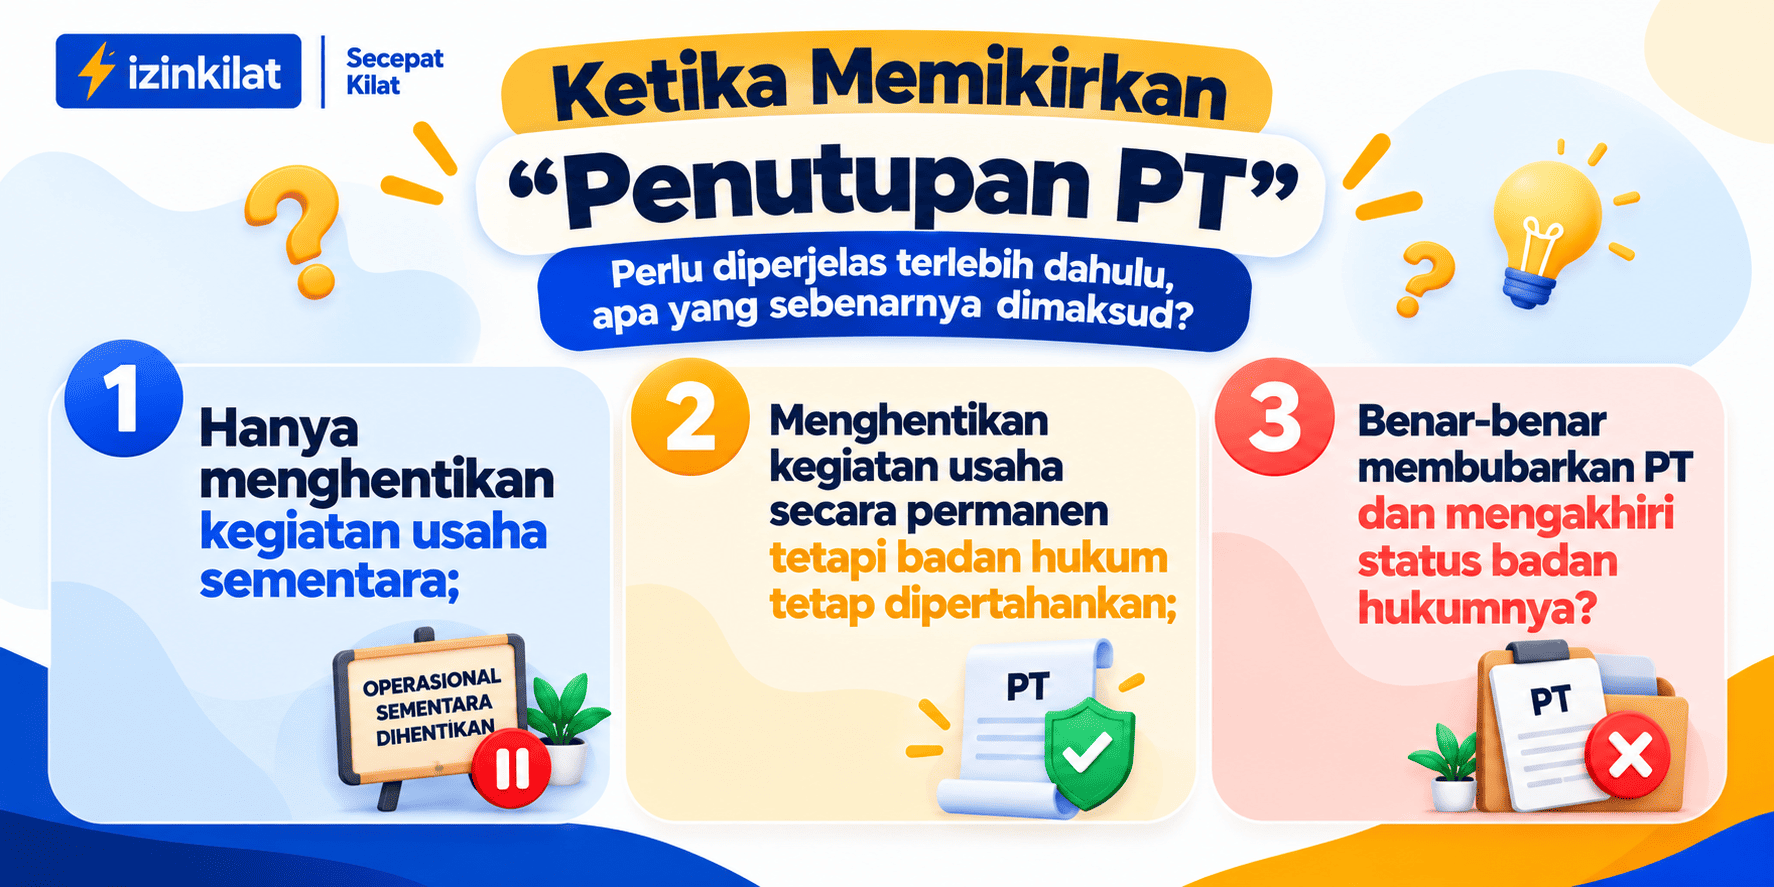
Ketiganya memiliki konsekuensi hukum dan administrasi yang berbeda.
Dasar Hukum
1. Undang-Undang Perseroan Terbatas
Dasar utama mengenai pembubaran dan likuidasi PT terdapat dalam Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas, sebagaimana telah mengalami perubahan melalui peraturan perundang-undangan berikutnya.
UU PT mengatur berbagai hal mengenai perseroan, termasuk pendirian, modal, organ perseroan, tanggung jawab, pembubaran, likuidasi, dan berakhirnya status badan hukum.
Dalam konteks penutupan PT, hal penting yang perlu dipahami adalah bahwa pembubaran perseroan tidak serta-merta menghapus status badan hukum pada saat itu juga.
Setelah pembubaran, perseroan pada prinsipnya memasuki tahap likuidasi, yaitu proses penyelesaian seluruh hak dan kewajiban perseroan.
2. PP Nomor 28 Tahun 2025
Dari sisi Perizinan Berusaha, materi juga merujuk pada PP Nomor 28 Tahun 2025 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko.
PP ini berlaku sejak 5 Juni 2025 dan menggantikan PP Nomor 5 Tahun 2021. Regulasi tersebut mengatur penyelenggaraan Perizinan Berusaha Berbasis Risiko melalui OSS, termasuk perizinan usaha, PB UMKU, persyaratan dasar, pengawasan, dan ketentuan terkait kegiatan usaha.
Artinya, ketika perusahaan berhenti menjalankan usaha, pemilik juga perlu memperhatikan status perizinan berusaha di OSS, bukan hanya status badan hukum PT.
Namun, perlu digarisbawahi:
Pencabutan NIB atau penghentian kegiatan usaha di OSS bukan hal yang sama dengan pembubaran PT.
PT memiliki status badan hukum tersendiri, sementara status kegiatan usaha dan perizinannya merupakan aspek yang berbeda.
3. Administrasi Perpajakan
Aspek lain yang tidak boleh dilupakan adalah administrasi perpajakan.
Berhentinya kegiatan operasional tidak serta-merta berarti seluruh kewajiban perpajakan perusahaan otomatis selesai.
Apabila perusahaan memang akan dihentikan secara permanen, status perpajakannya perlu diselesaikan sesuai ketentuan perpajakan yang berlaku.
Jadi, proses “penutupan PT” idealnya tidak hanya memikirkan akta dan NIB.
Hal Penting yang Wajib Diketahui Jika Usaha Berhenti
Berhenti Operasional Tidak Berarti PT Otomatis Bubar
Ini adalah hal pertama yang harus dipahami.
PT tetap merupakan badan hukum meskipun untuk sementara tidak menjalankan kegiatan usaha.
Misalnya, PT memiliki NIB untuk kegiatan perdagangan. Selama beberapa bulan perusahaan tidak melakukan transaksi karena belum memiliki pelanggan.
Kondisi tersebut tidak otomatis menyebabkan PT bubar.
Jika pemilik masih ingin mempertahankan PT untuk digunakan kembali di masa depan, maka PT dapat tetap dipertahankan dengan memperhatikan administrasi dan kewajiban yang masih melekat.
Jadi:
Usaha berhenti sementara ≠ PT otomatis bubar.
Legalitas Apa Saja yang Masih Melekat?
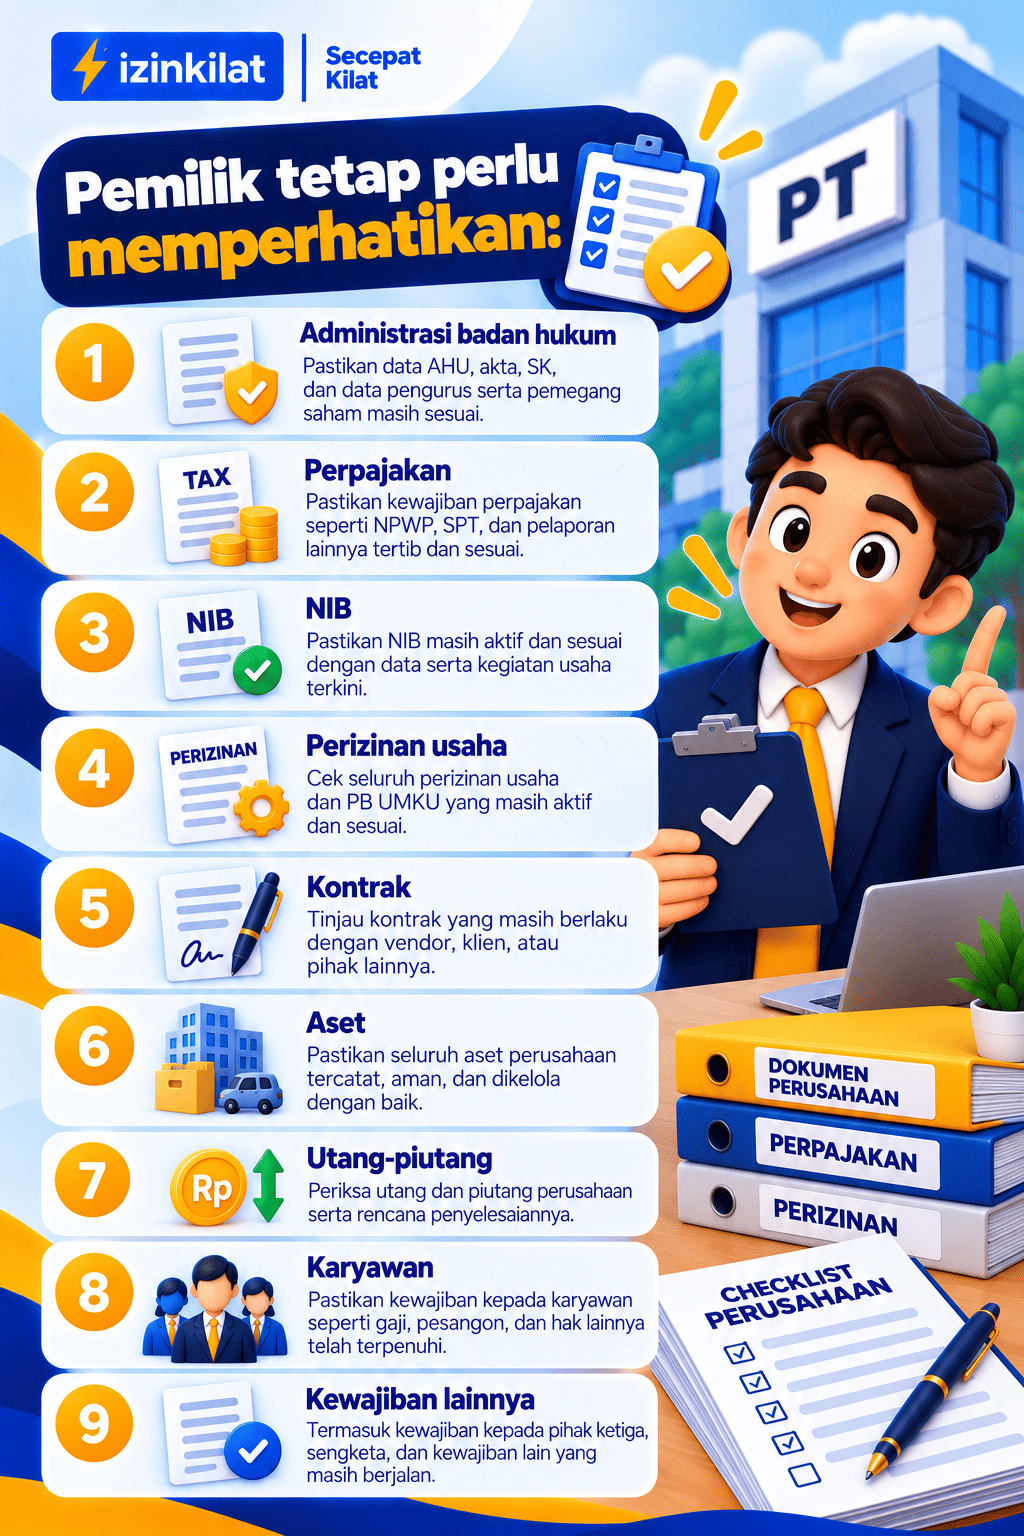
Ketika usaha berhenti sementara, pemilik perlu memahami bahwa beberapa dokumen perusahaan tidak otomatis hilang.
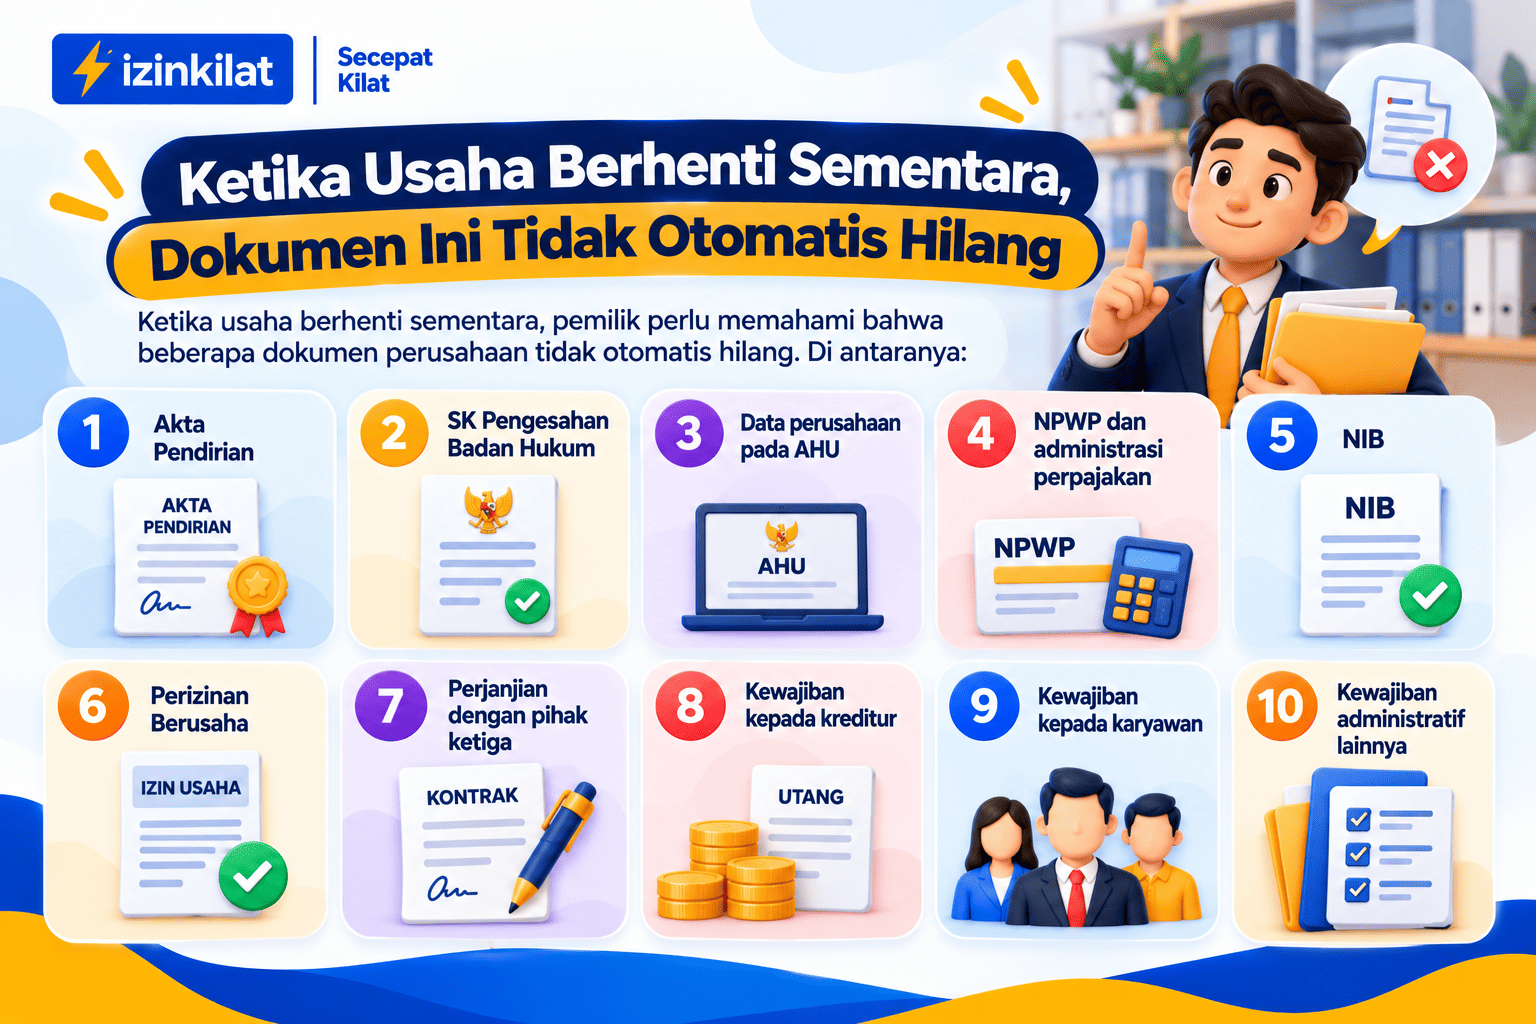
Karena itu, keputusan untuk berhenti beroperasi perlu diikuti dengan pemeriksaan terhadap kewajiban yang masih ada.
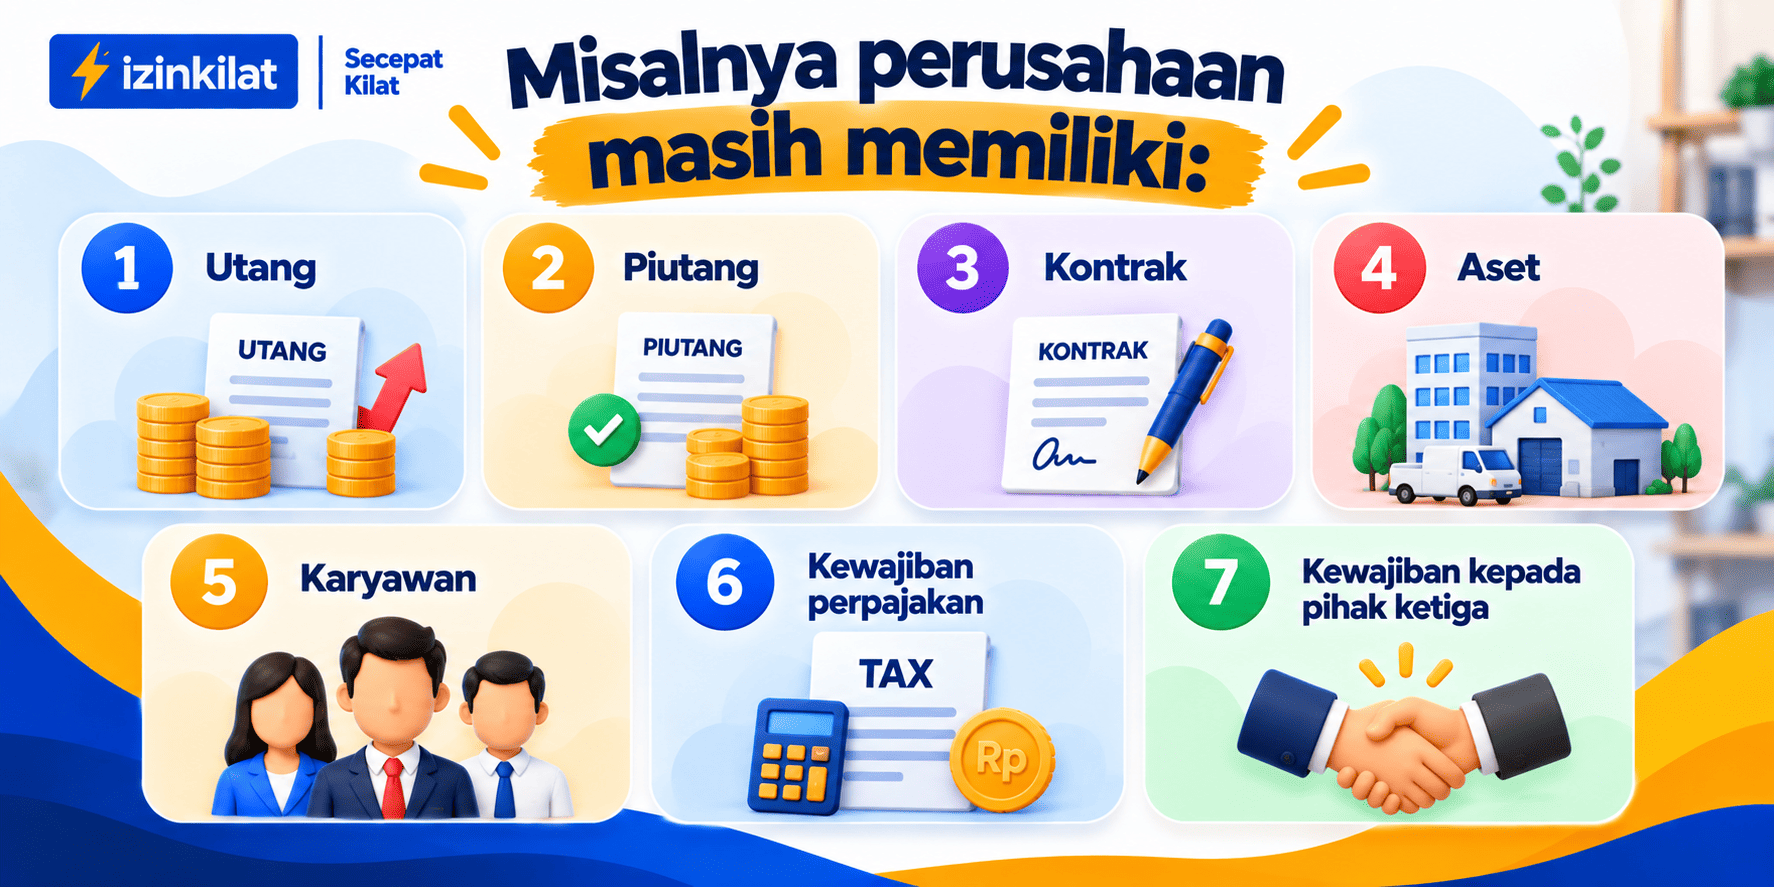
Menghentikan kegiatan operasional tidak otomatis menghapus kewajiban tersebut.
Apa yang Harus Dilakukan?
Langkah pertama adalah menentukan status perusahaan yang sebenarnya diinginkan oleh pemegang saham.
Ada dua kondisi utama yang perlu dibedakan.
Kondisi 1 — Hanya Berhenti Sementara
Jika perusahaan hanya berhenti sementara dan masih akan digunakan kembali, fokusnya adalah memastikan administrasi perusahaan tetap tertib.
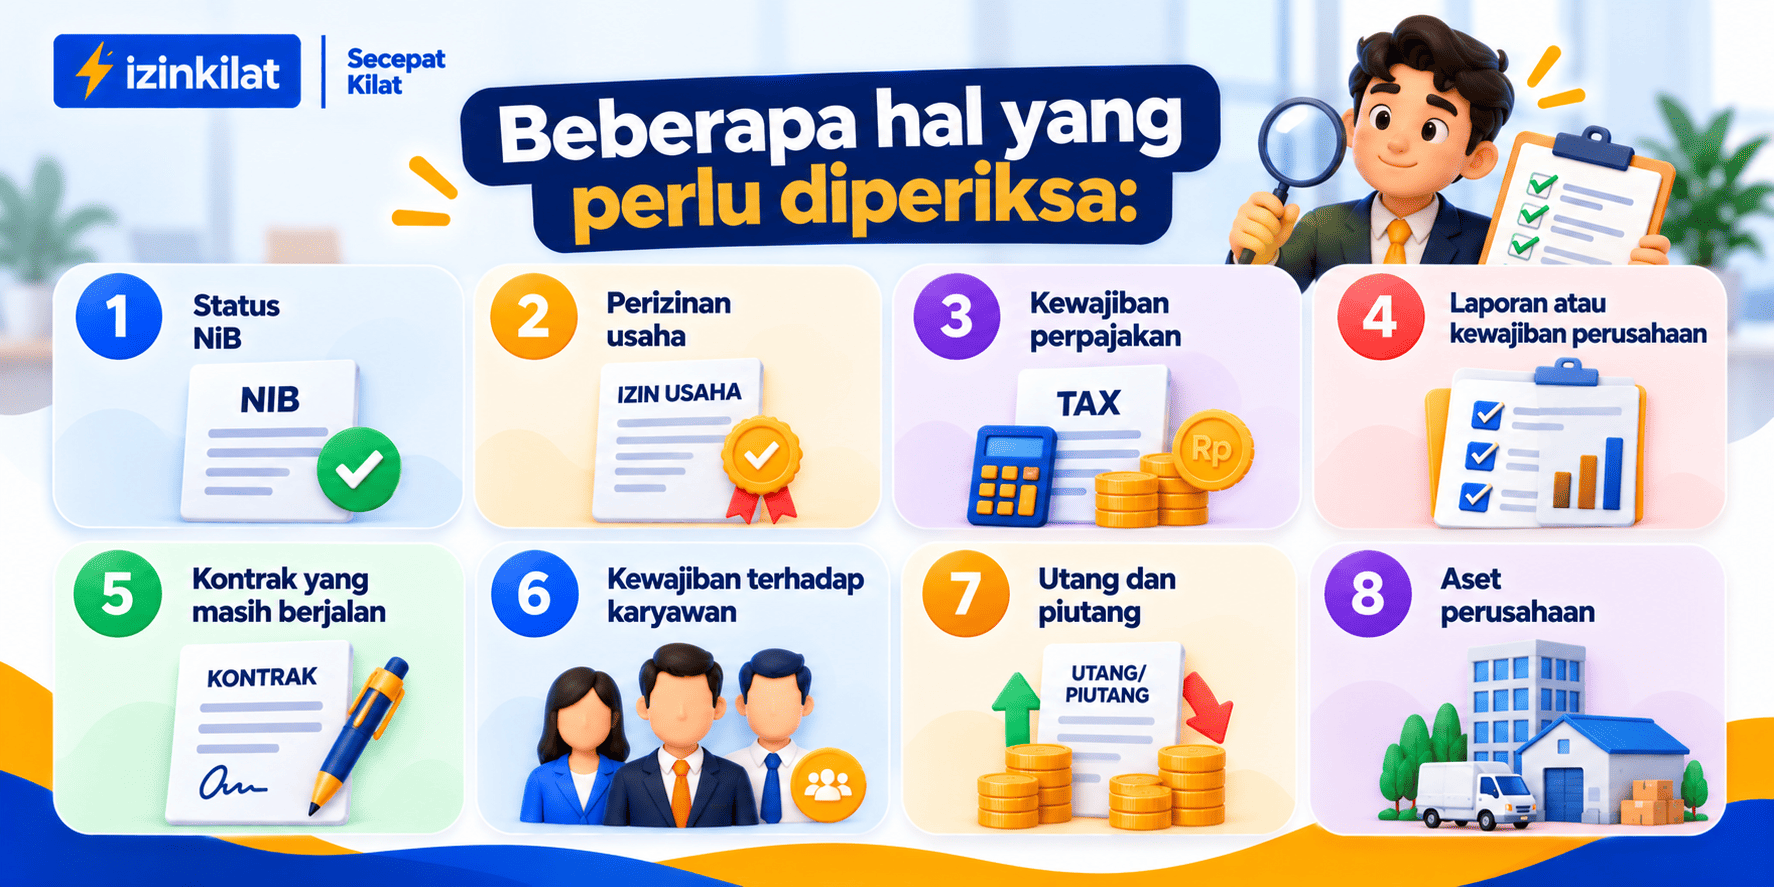
Perusahaan dapat dipertahankan sebagai badan hukum selama pemilik memang masih menghendakinya dan kewajiban yang melekat tetap dikelola.
Kondisi 2 — Tidak Akan Beroperasi Lagi
Berbeda jika pemegang saham sudah memutuskan bahwa perusahaan tidak akan digunakan lagi. Dalam kondisi tersebut, sebaiknya jangan hanya membiarkan PT “tidur” tanpa penyelesaian.
Perlu dipertimbangkan proses pembubaran dan likuidasi sesuai ketentuan.
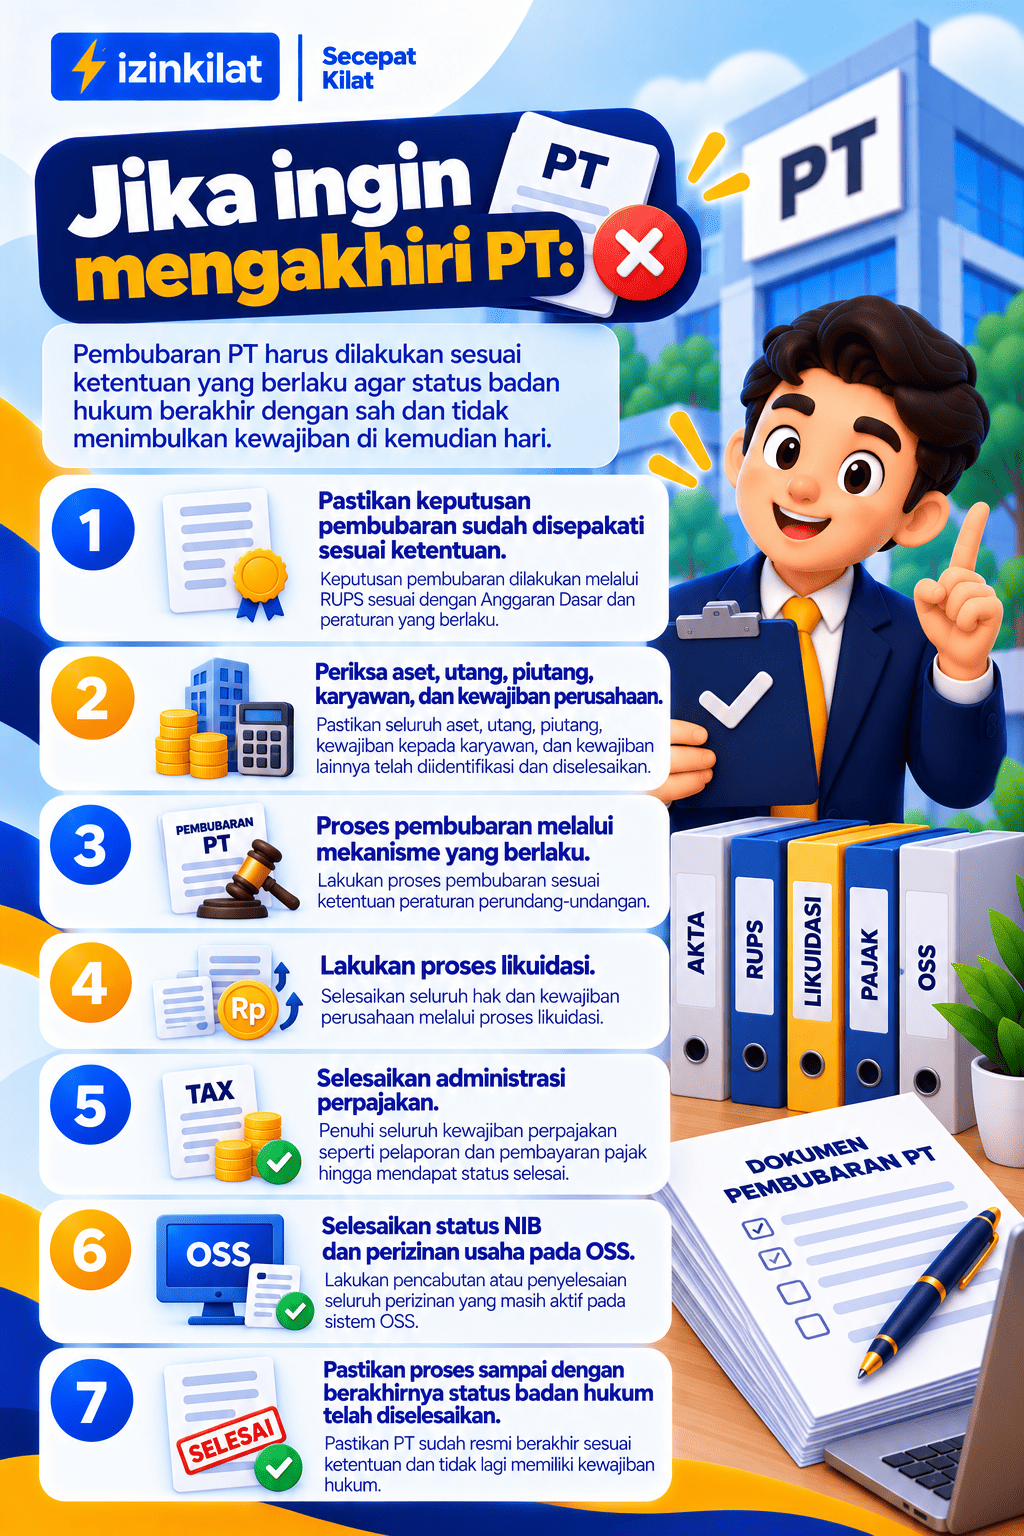
Tahapan Umum Penutupan PT
Bagi pemula, proses penutupan PT dapat digambarkan secara sederhana:
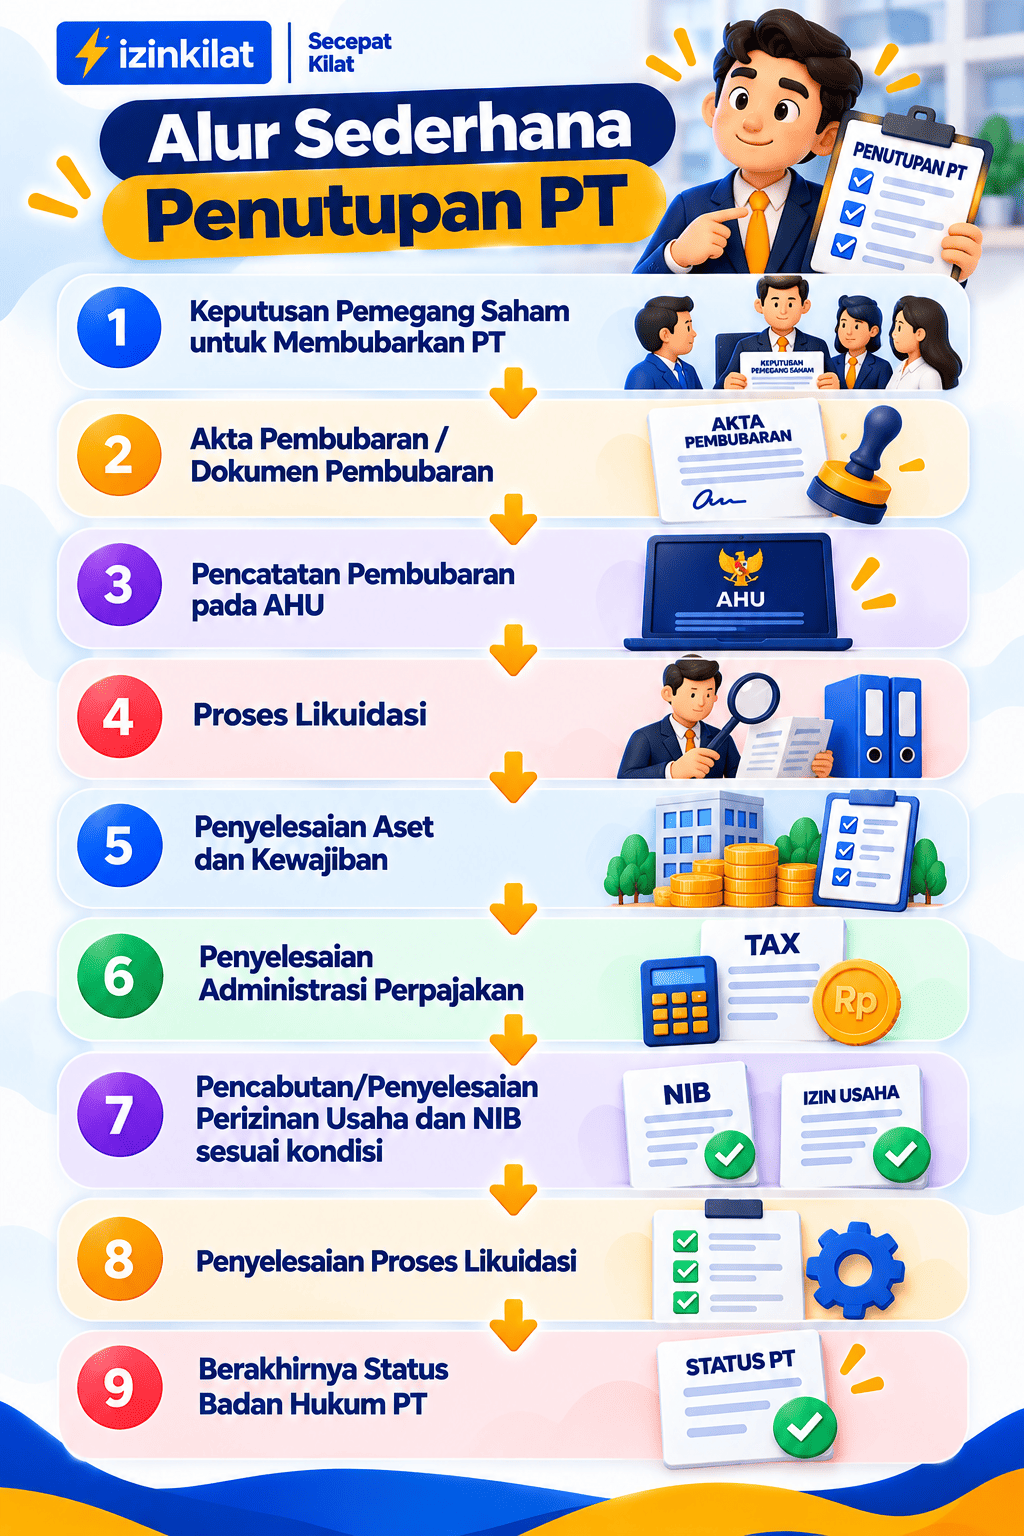
Perlu diperhatikan bahwa urutan teknis dan dokumen yang diperlukan dapat berbeda sesuai kondisi perusahaan.
Misalnya, apakah PT masih memiliki:
- Aset;
- Utang;
- Karyawan;
- Sengketa;
- Kontrak;
- Atau kewajiban lainnya.
Karena itu, PT yang sudah tidak beroperasi sebaiknya diperiksa terlebih dahulu sebelum menentukan apakah cukup dipertahankan atau perlu masuk ke proses pembubaran.
Apakah Wajib Melakukan Penutupan? Jika Iya, Kapan Wajib Dibubarkan?
Jika Usaha Hanya Berhenti Sementara
Jika usaha hanya berhenti sementara dan pemegang saham masih ingin mempertahankan PT, tidak otomatis wajib melakukan pembubaran PT hanya karena perusahaan sedang tidak beroperasi.
Contohnya:
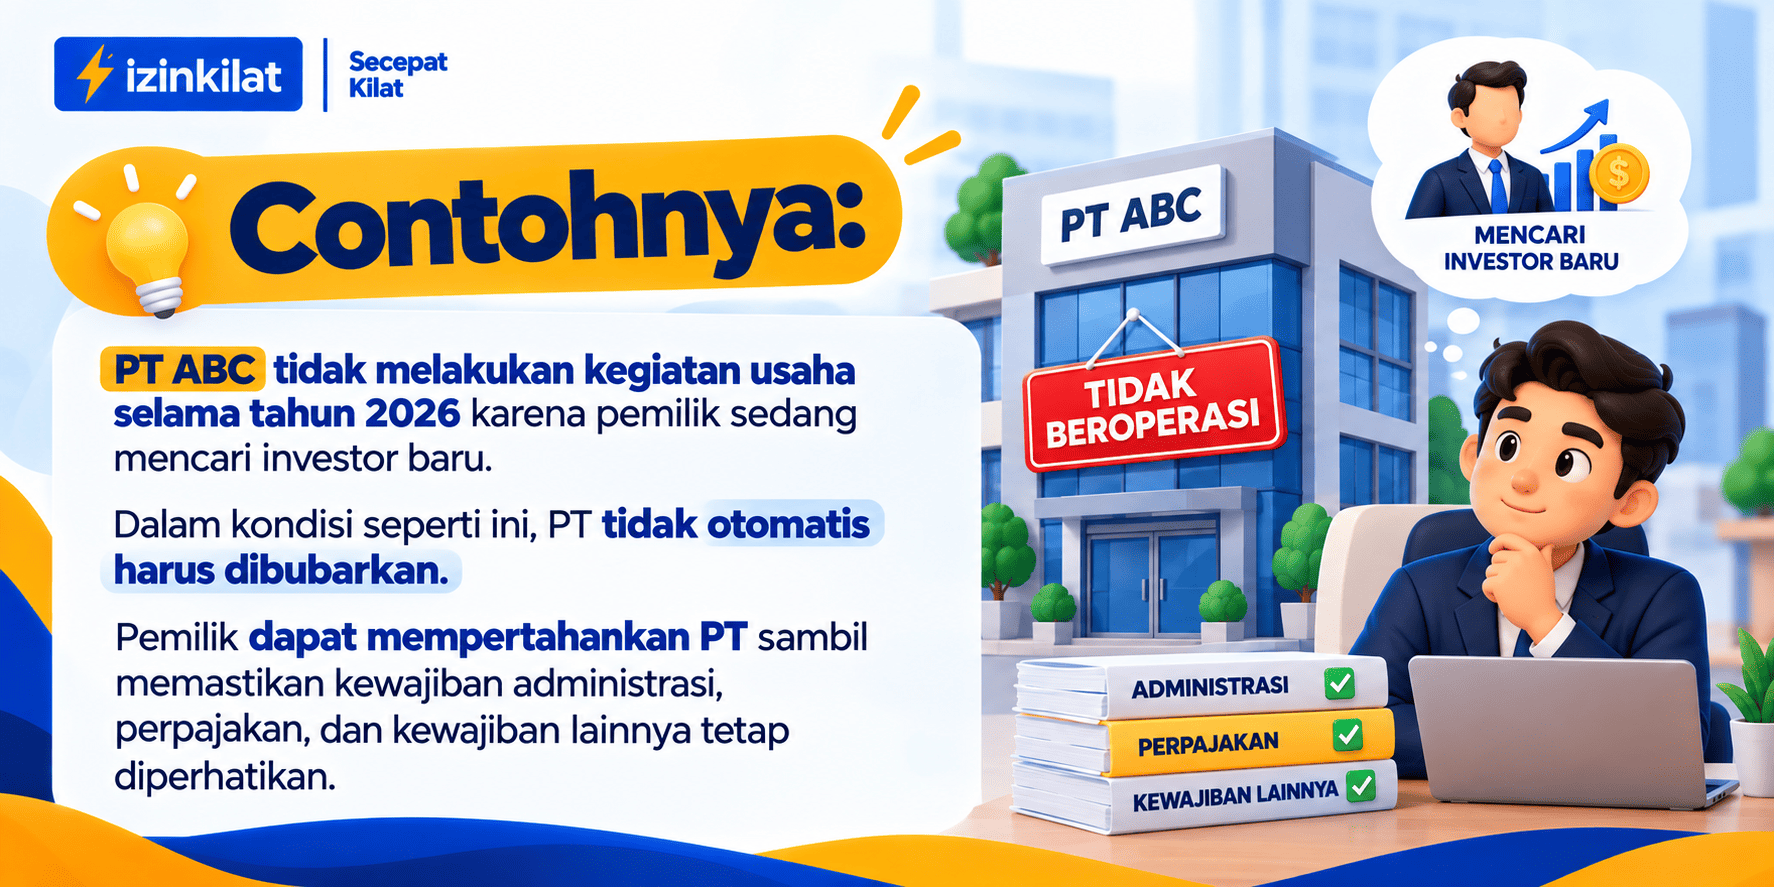
Jika Perusahaan Memang Ingin Berakhir
Jika pemegang saham sudah memutuskan bahwa perusahaan tidak akan menjalankan kegiatan lagi dan ingin mengakhiri keberadaan badan hukumnya, maka proses pembubaran perlu dilakukan.
Pembubaran bukan sekadar menghapus NIB.
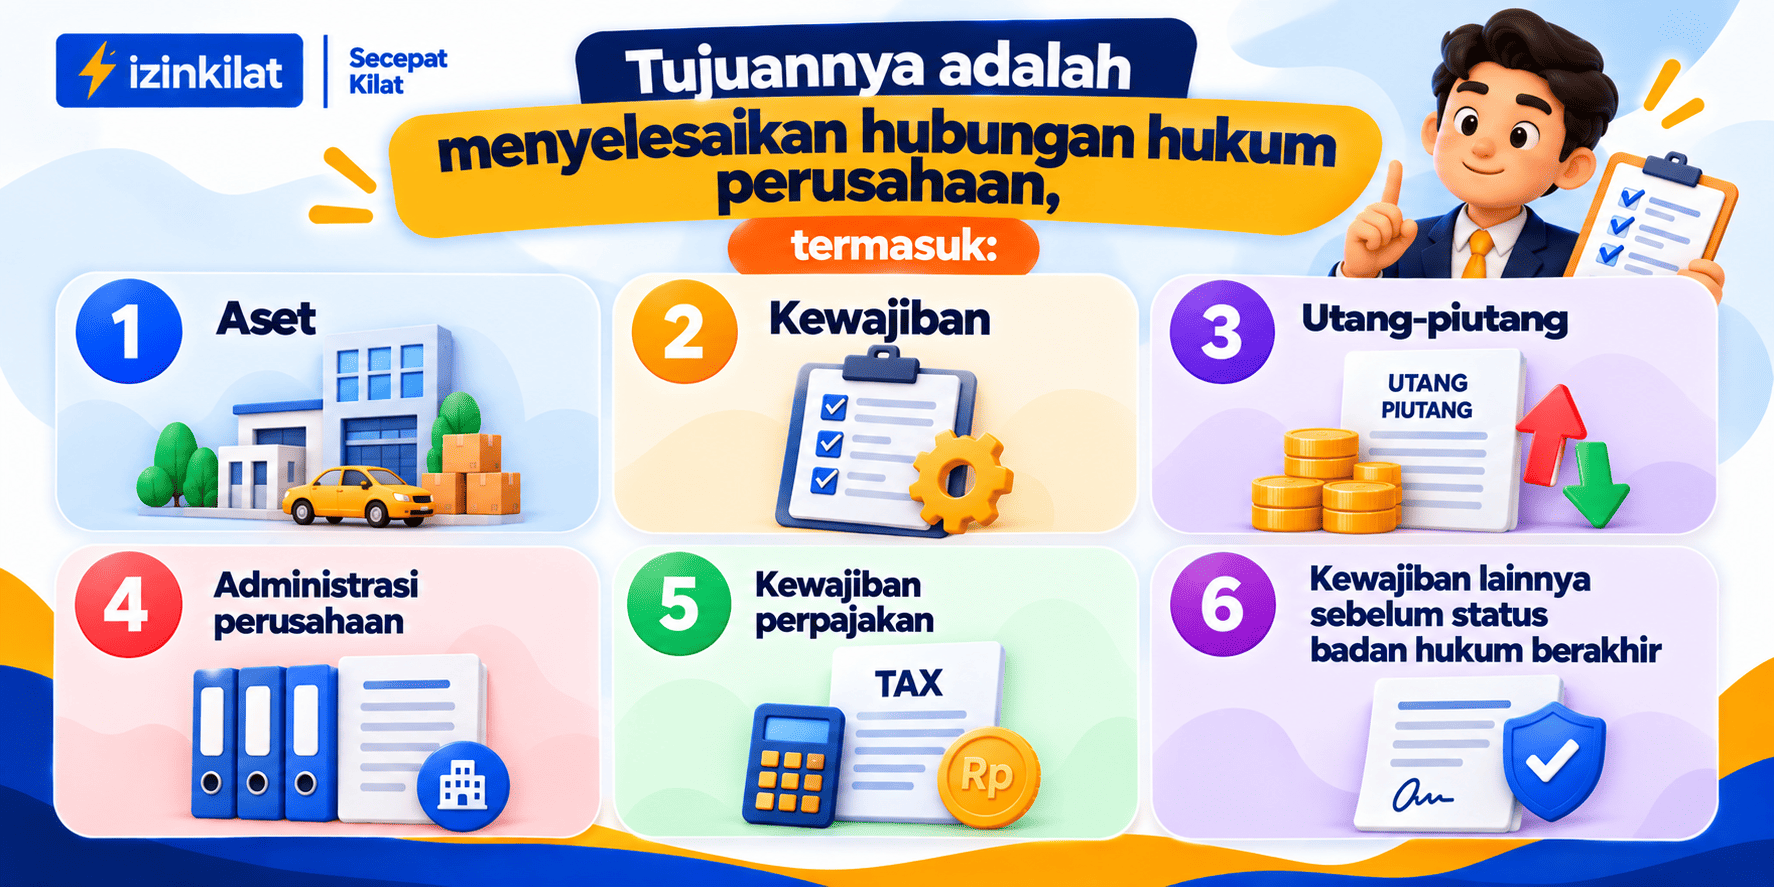
Perusahaan perlu menyelesaikan proses yang diperlukan untuk menyelesaikan hubungan hukum dan kewajiban perusahaan sampai dengan berakhirnya status badan hukum.
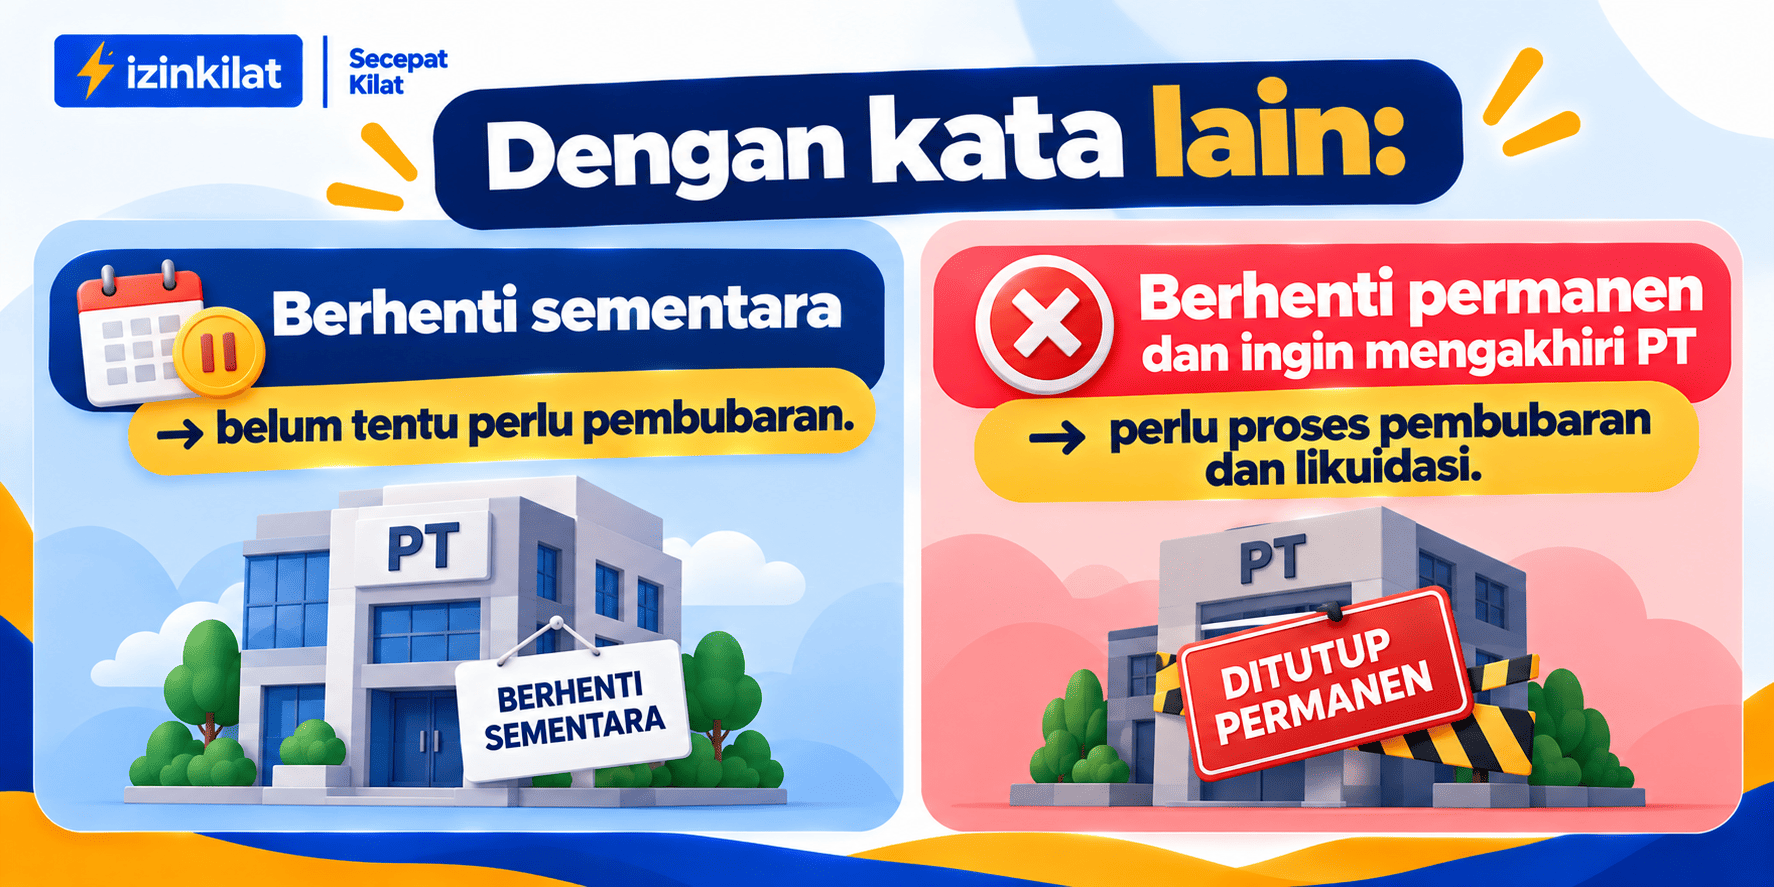
Dengan kata lain:
Berhenti sementara → belum tentu perlu pembubaran.
Berhenti permanen dan ingin mengakhiri PT → perlu proses pembubaran dan likuidasi.
Kapan Sebaiknya Penutupan Dilakukan?
Apabila pemegang saham sudah memiliki keputusan yang jelas bahwa PT memang tidak akan digunakan lagi, sebaiknya proses pembubaran tidak ditunda tanpa alasan.
Semakin lama perusahaan dibiarkan tanpa kejelasan status, semakin besar kemungkinan terdapat administrasi yang perlu diperiksa dan diselesaikan.
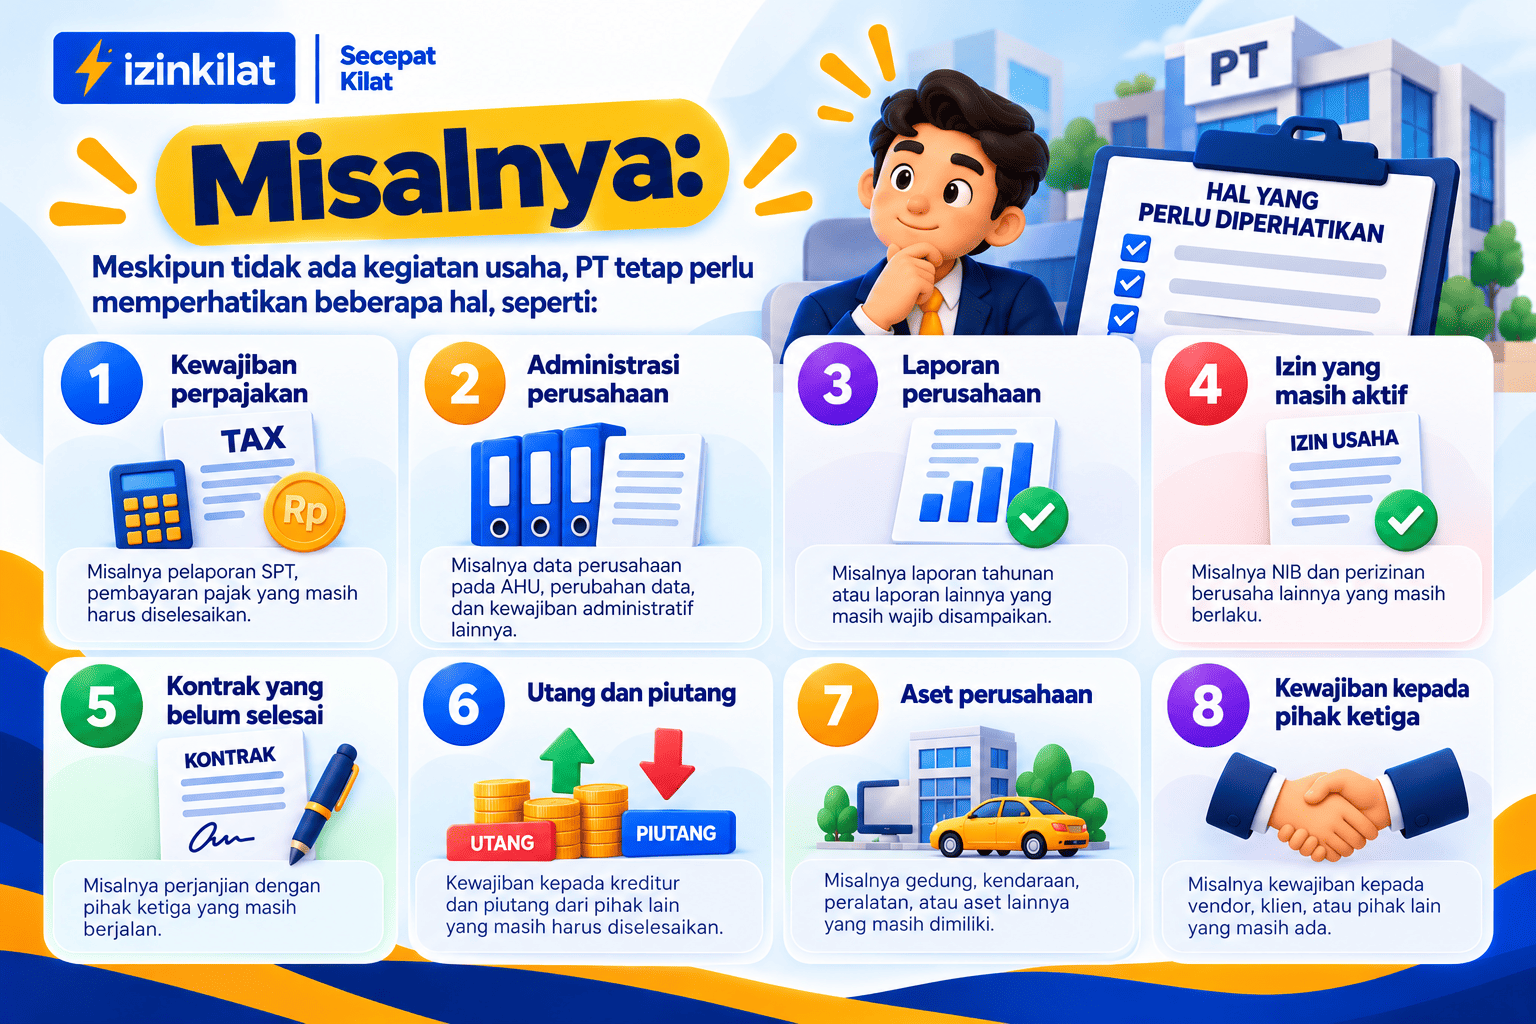
Karena itu, waktu yang tepat untuk memulai proses penutupan adalah ketika keputusan untuk mengakhiri perusahaan sudah benar-benar ditetapkan dan kondisi perusahaan siap masuk ke proses pembubaran dan likuidasi.
Tidak perlu menunggu sampai perusahaan memiliki tunggakan atau masalah terlebih dahulu.
Bagaimana dengan NIB dan OSS?
Ini merupakan bagian yang sering disalahpahami.
NIB adalah bagian dari Perizinan Berusaha, sedangkan PT adalah badan hukum.
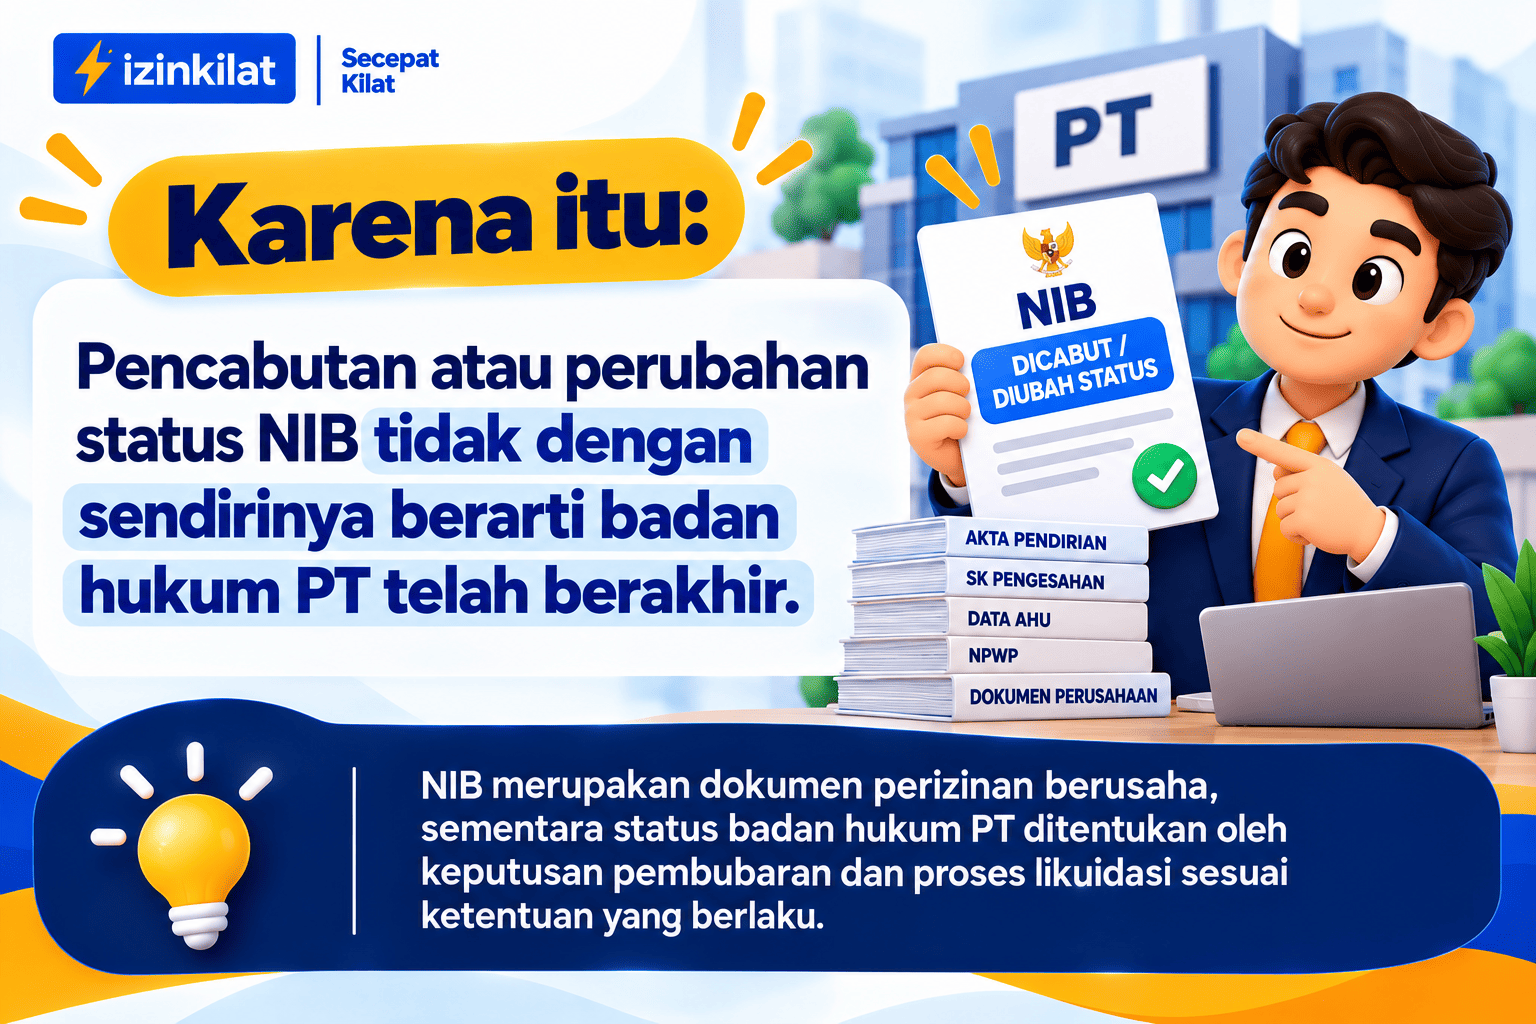
Sebaliknya, ketika PT benar-benar dibubarkan, status perizinan usaha juga perlu diselesaikan sesuai kondisi dan mekanisme yang berlaku dalam OSS.
PP Nomor 28 Tahun 2025 menempatkan OSS sebagai bagian penting dalam penyelenggaraan Perizinan Berusaha Berbasis Risiko. Karena itu, status perizinan perusahaan perlu diperiksa dan diselesaikan sebagai bagian dari proses penghentian kegiatan usaha.
Bagaimana dengan NPWP PT?
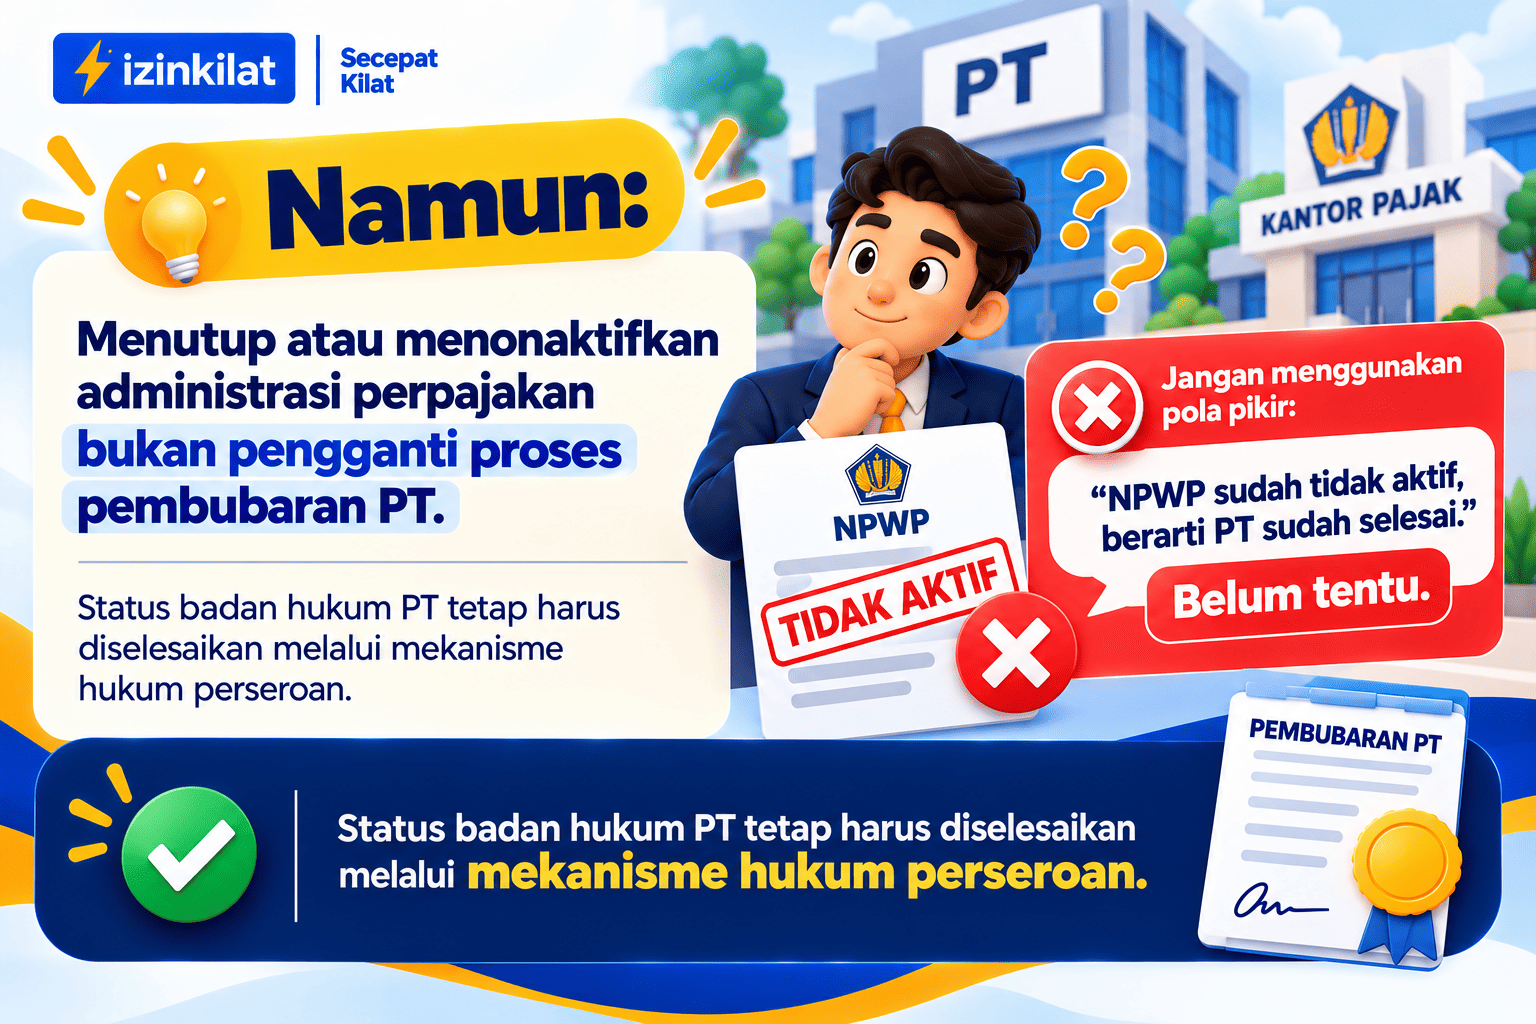
Pemilik perusahaan juga perlu memperhatikan status perpajakan.
Jika perusahaan benar-benar sudah tidak menjalankan kegiatan dan akan dibubarkan, penyelesaian administrasi perpajakan perlu menjadi bagian dari proses penutupan.
Apa Risiko Jika PT Dibiarkan Saja?
Membiarkan PT tidak beroperasi bukan berarti seluruh kewajiban perusahaan otomatis berhenti.
Perusahaan yang masih berdiri dapat tetap memiliki kewajiban tertentu sesuai status dan kondisinya.
Selain itu, apabila pada kemudian hari pemilik ingin menggunakan kembali PT tersebut, data dan administrasi perusahaan yang sudah lama tidak diperiksa dapat menimbulkan pekerjaan tambahan.
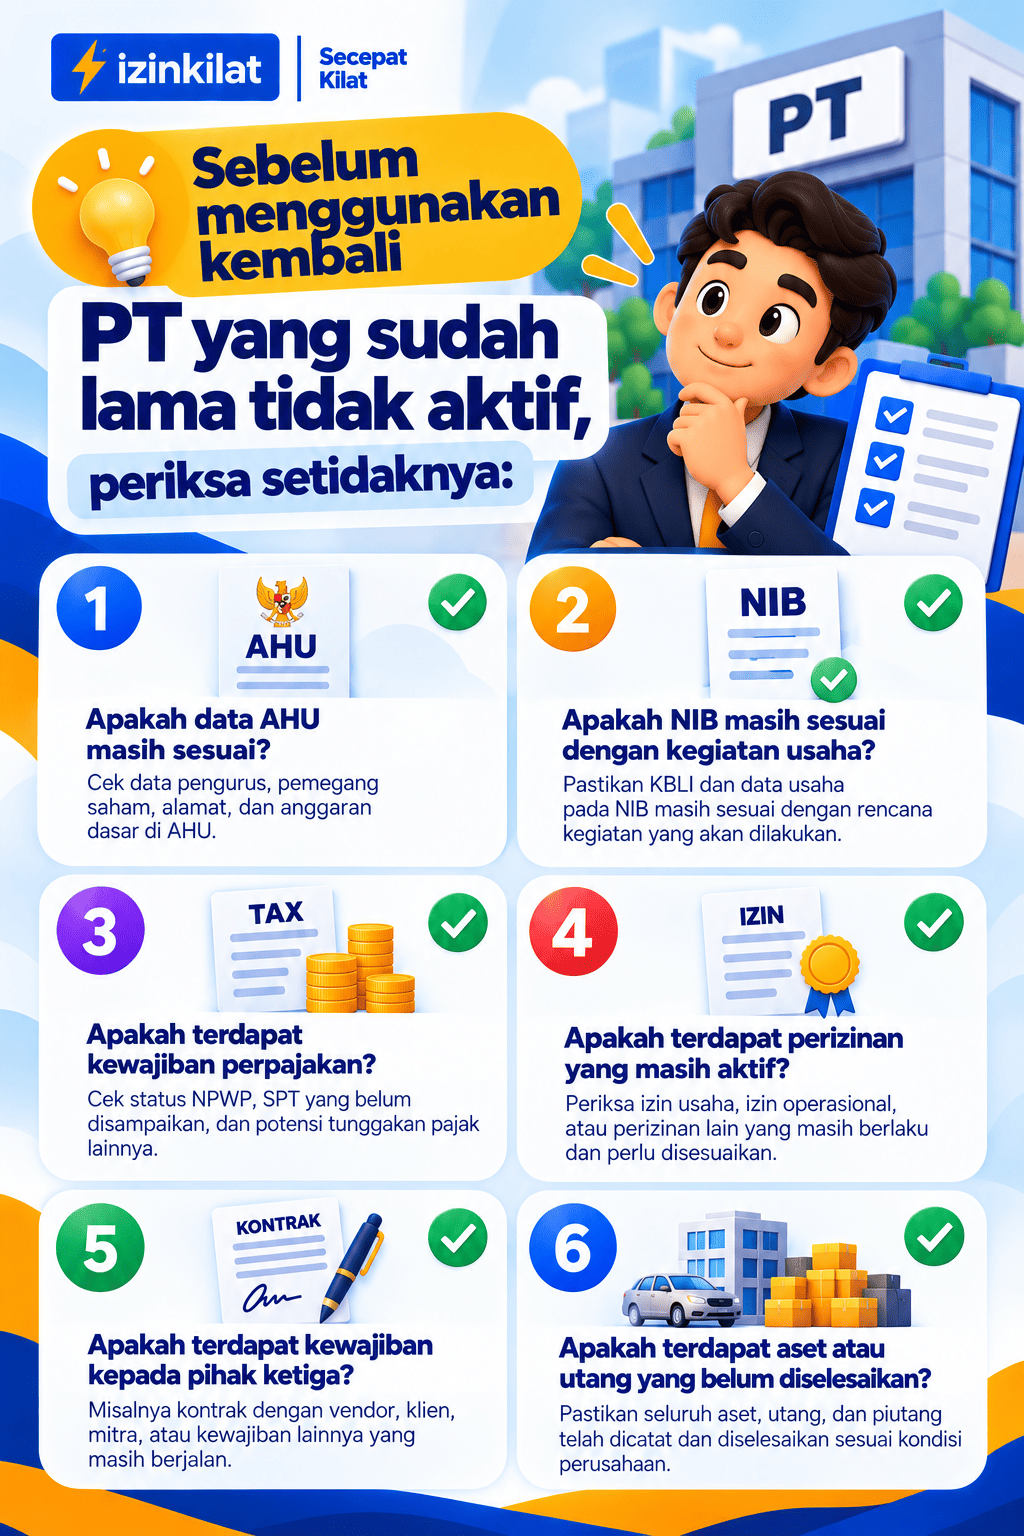
Dengan demikian, mempertahankan PT yang sedang tidak beroperasi tetap membutuhkan pengelolaan administrasi.
Checklist Sebelum Menutup PT
Sebelum memutuskan untuk membubarkan PT, lakukan pemeriksaan terlebih dahulu.
Dokumen Perusahaan
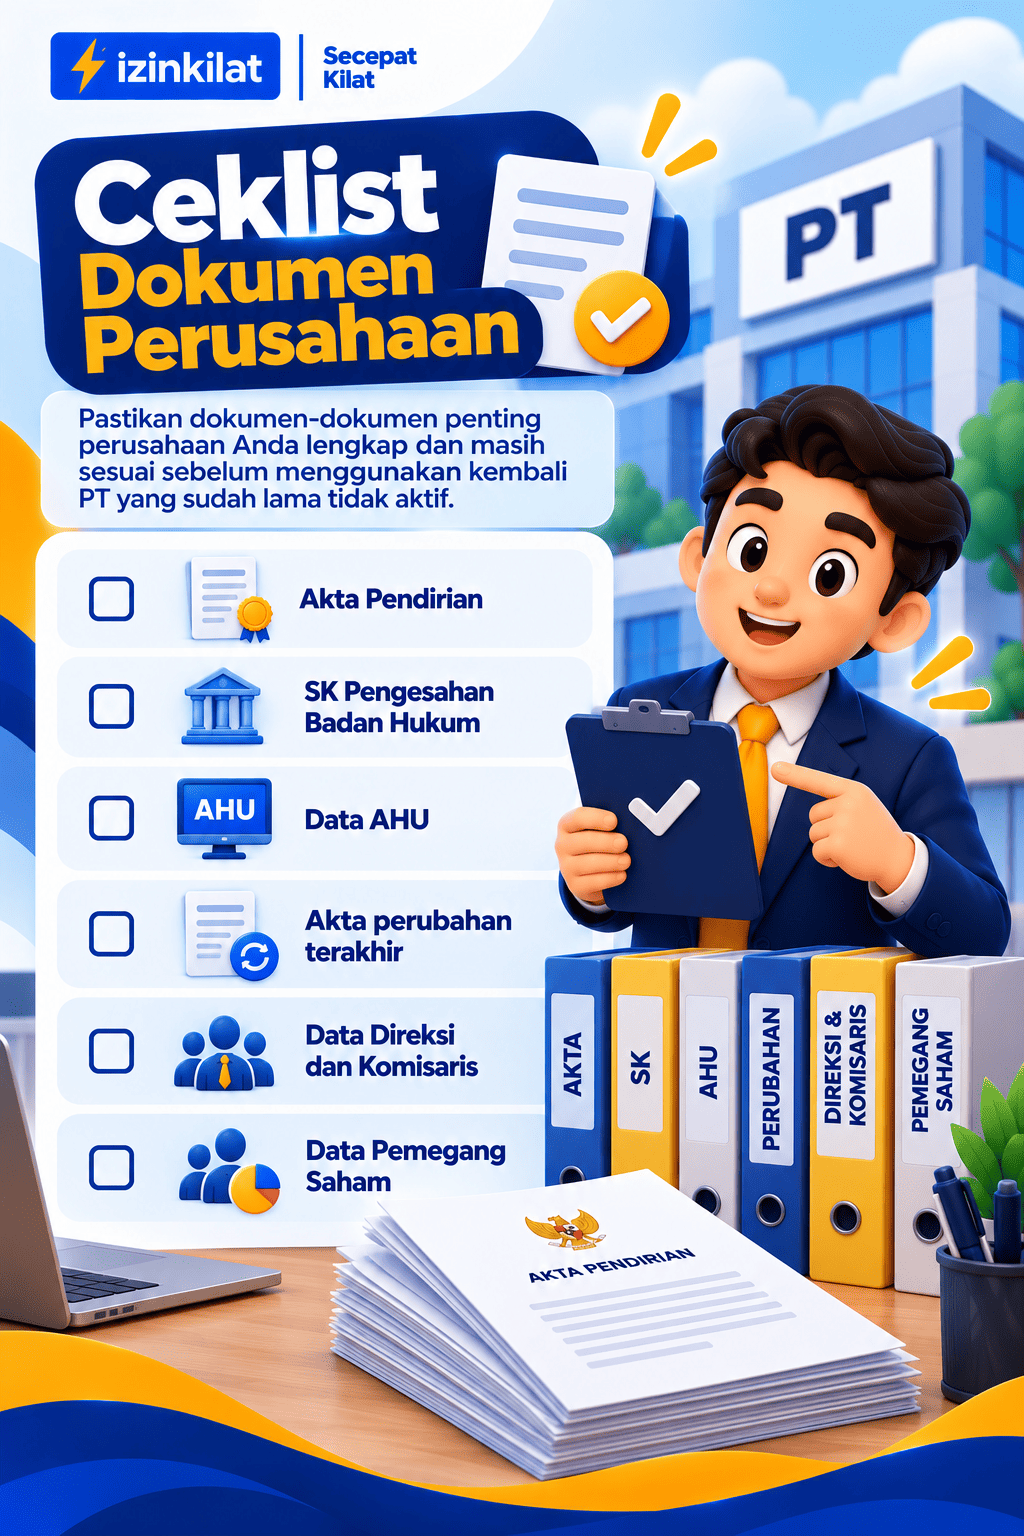
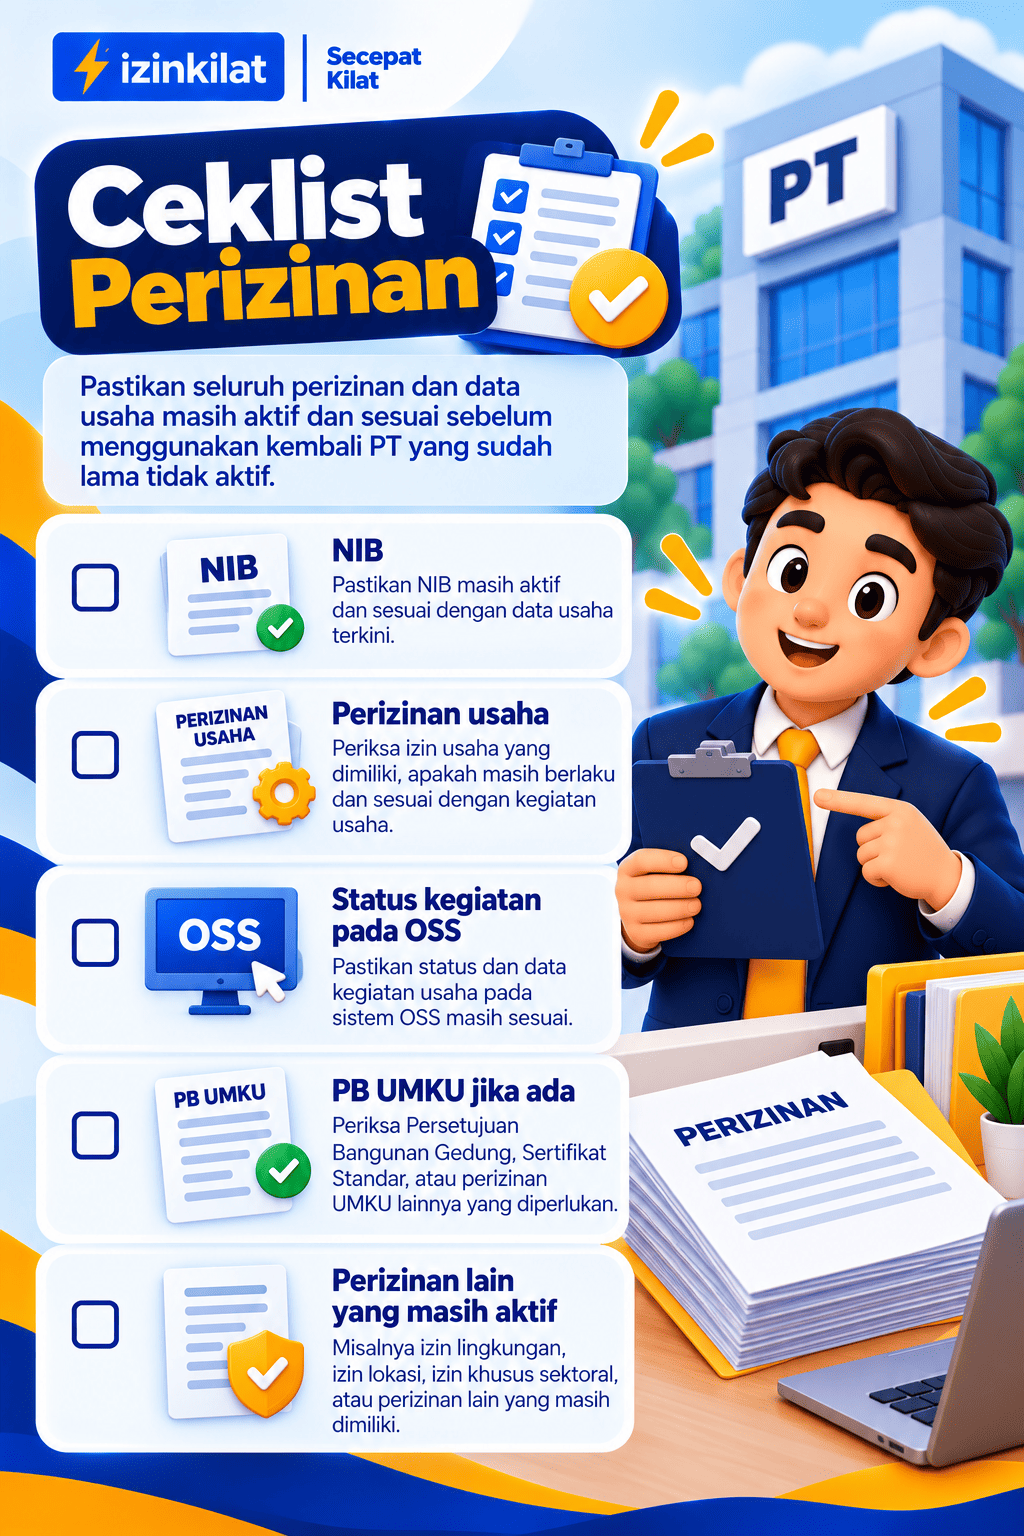
Perizinan
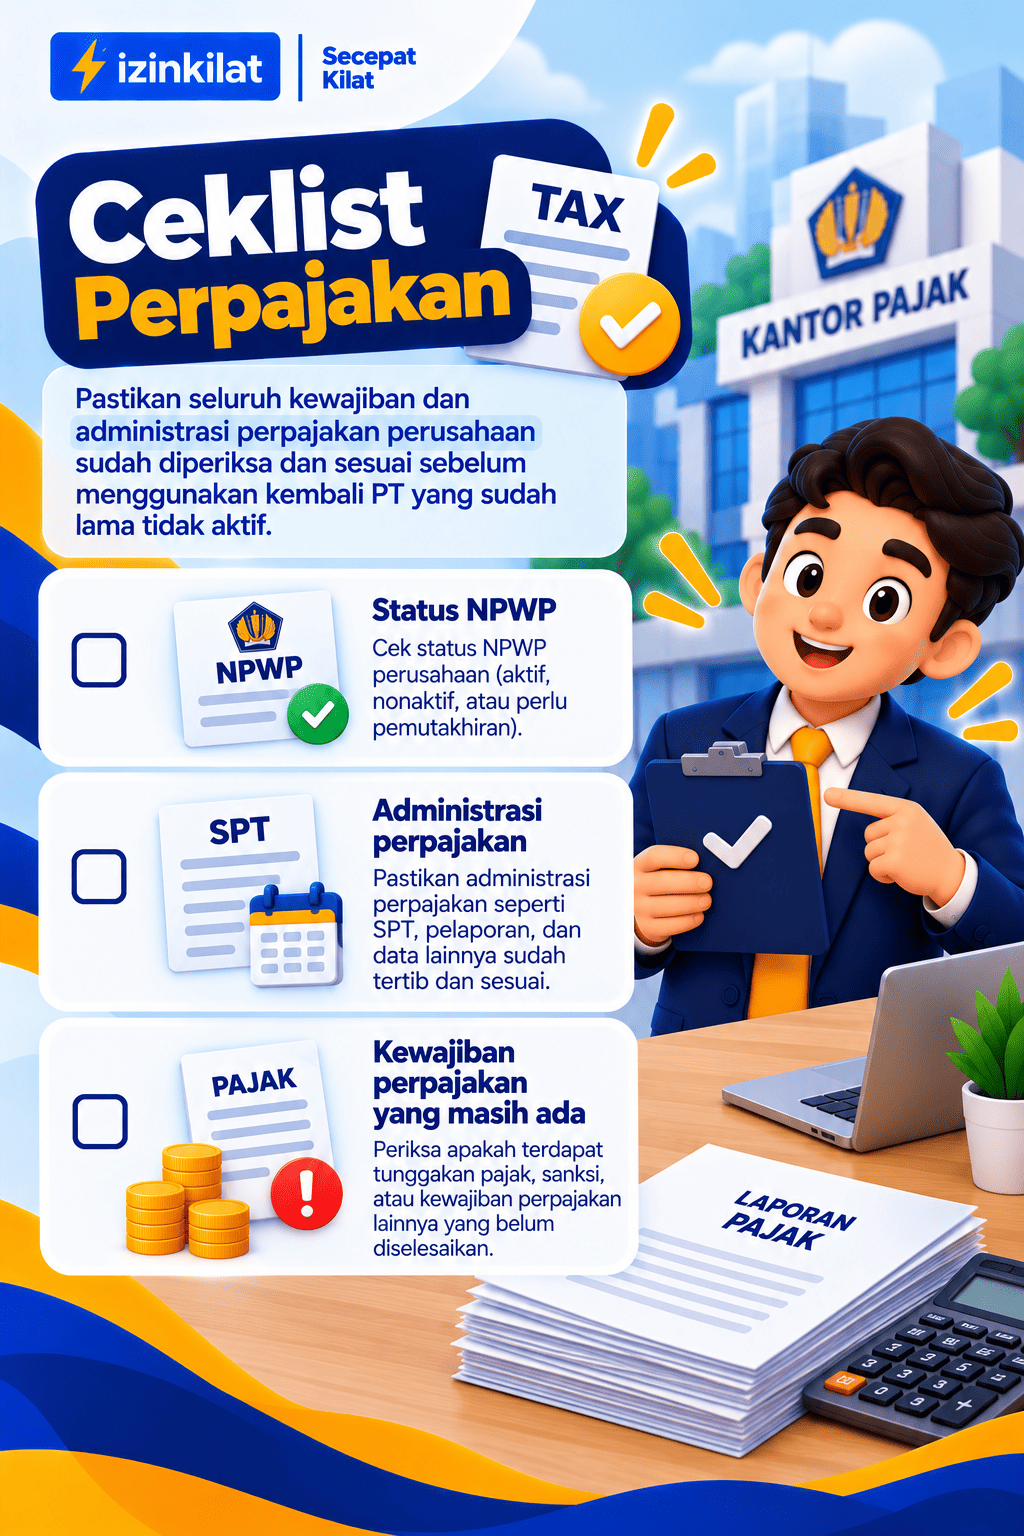
Perpajakan
Kewajiban Perusahaan
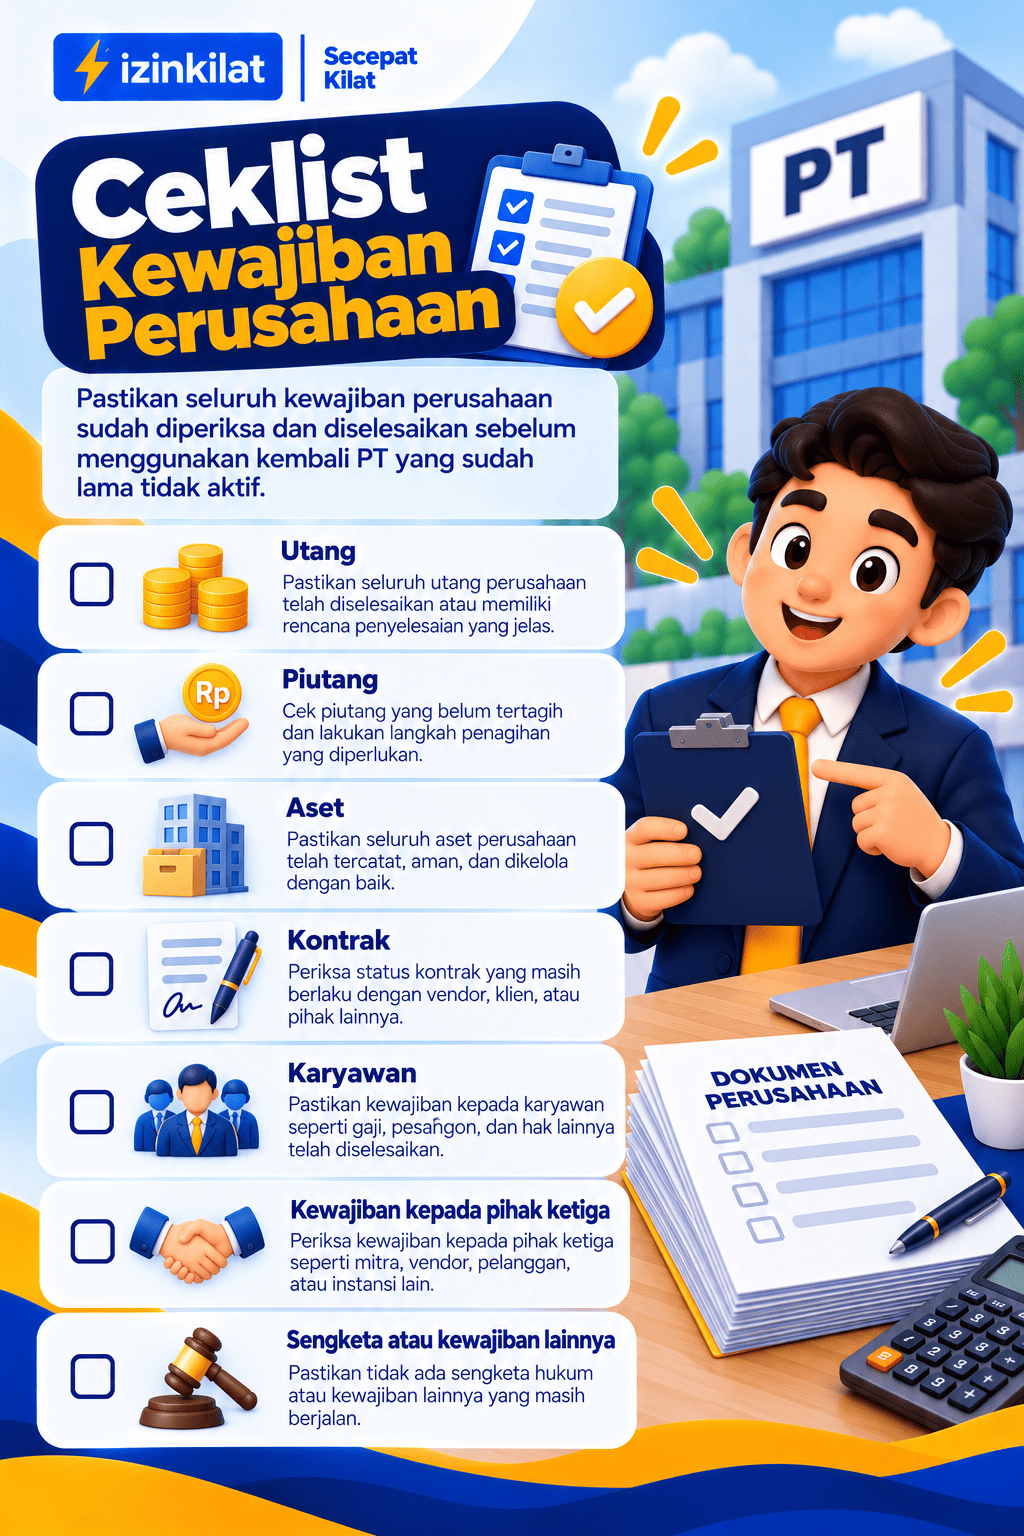
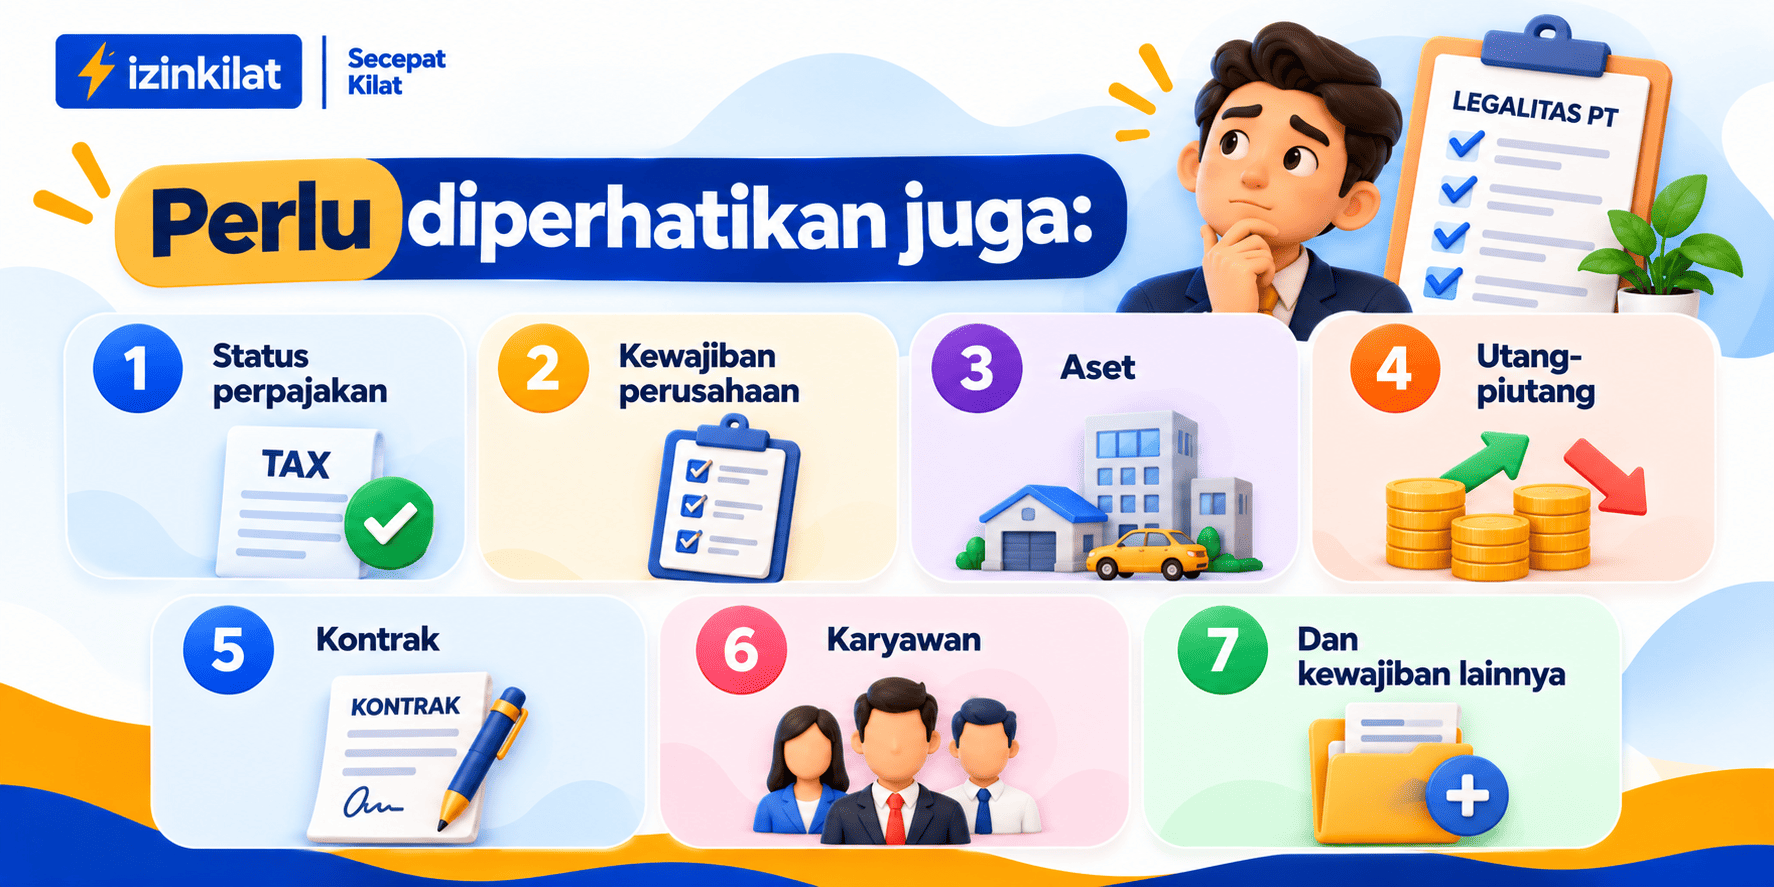
Materi yang Anda upload juga menegaskan bahwa pemeriksaan sebelum pembubaran diperlukan agar aset, utang-piutang, perpajakan, kontrak, karyawan, dan kewajiban kepada pihak ketiga dapat diperhitungkan.
Jadi, Haruskah Legalitas Dicabut?
Tidak selalu.
Jika usaha hanya berhenti sementara, PT tidak otomatis harus dibubarkan.
PT dapat tetap dipertahankan apabila pemegang saham masih memiliki rencana untuk menggunakan badan hukum tersebut di kemudian hari.
Namun, apabila pemilik sudah memutuskan untuk mengakhiri perusahaan secara permanen, jangan hanya:
- Berhenti menjalankan usaha;
- Berhenti bertransaksi;
- Mencabut NIB;
- Atau menyelesaikan NPWP saja.
Jika tujuan akhirnya adalah mengakhiri keberadaan PT, maka pembubaran dan likuidasi perlu dilakukan sesuai ketentuan agar status hukum PT benar-benar diselesaikan.
Saran Sebelum Menutup PT
Sebelum mengambil keputusan, tentukan terlebih dahulu kondisi perusahaan.
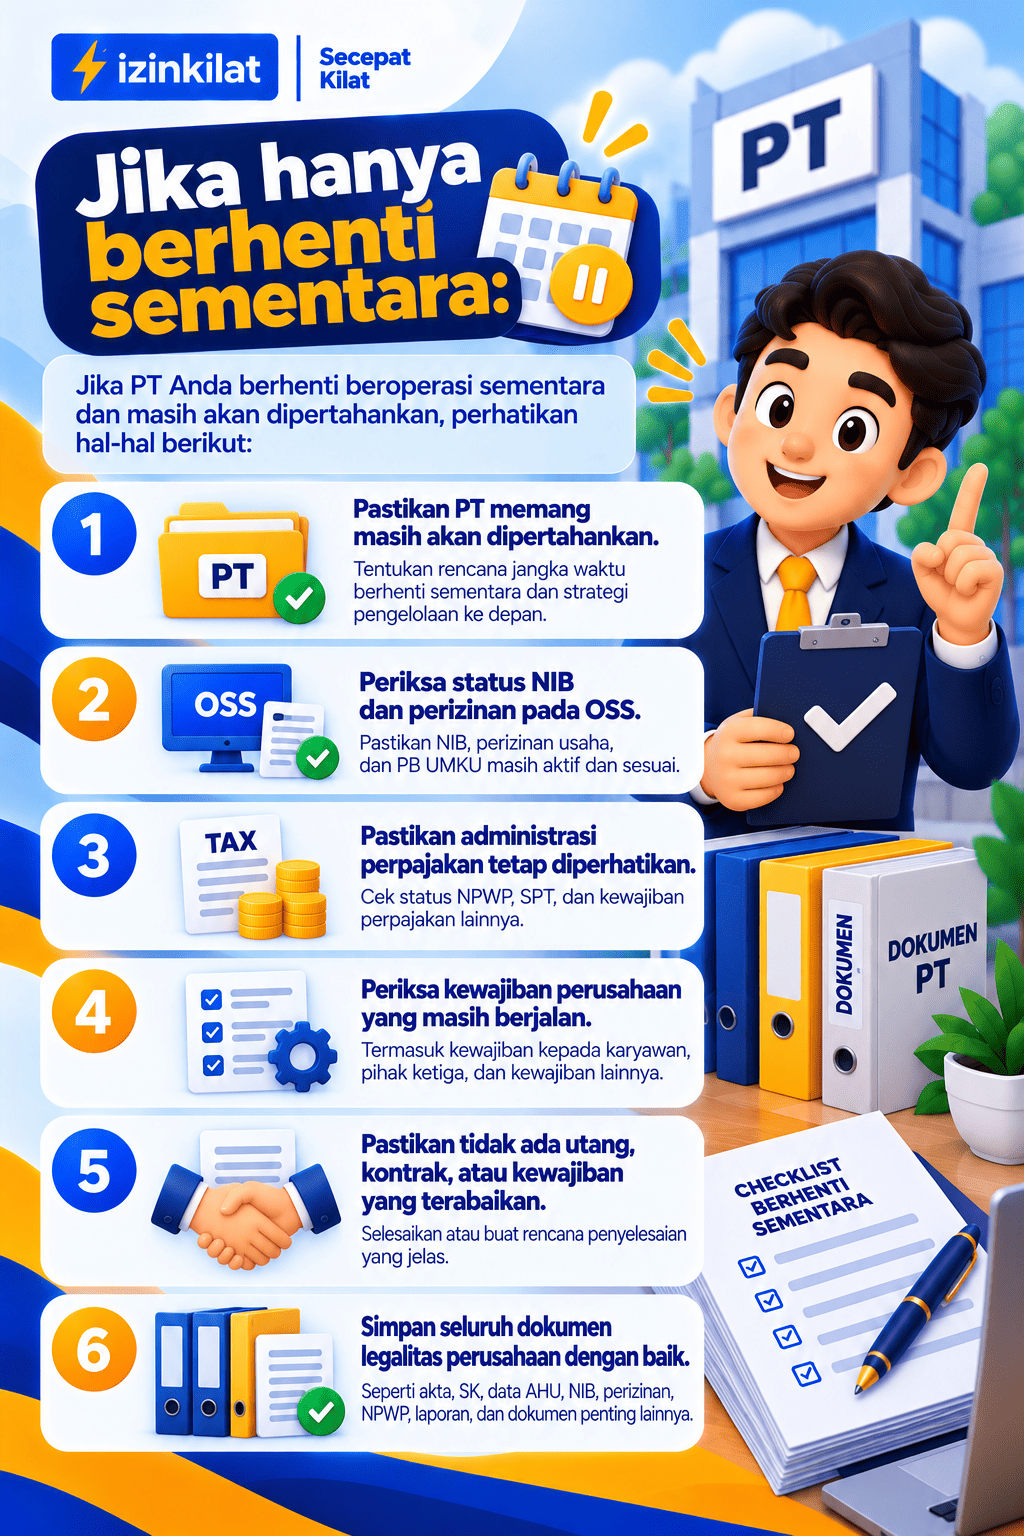
Jika hanya berhenti sementara:
Jika ingin mengakhiri PT:
Kesimpulan
Usaha berhenti sementara tidak otomatis berarti PT harus ditutup.
Perusahaan yang untuk sementara tidak melakukan kegiatan usaha masih dapat dipertahankan apabila pemegang saham memang masih ingin menggunakan badan hukum tersebut di kemudian hari.
Namun, berhenti operasional juga tidak otomatis menghapus kewajiban perusahaan.
Pemilik tetap perlu memperhatikan:
Sebaliknya, apabila perusahaan memang sudah tidak akan digunakan lagi dan pemegang saham ingin mengakhiri keberadaan PT, maka diperlukan proses pembubaran dan likuidasi, bukan hanya mencabut NIB.
Jadi, istilah “penutupan PT” perlu dipahami dengan tepat.
Secara praktis, orang mungkin mengatakan “PT sudah ditutup”. Namun secara hukum, terdapat beberapa tahapan yang perlu diperhatikan, mulai dari pembubaran, likuidasi, penyelesaian kewajiban, sampai dengan berakhirnya status badan hukum.
Frequently Asked Questions (FAQ)
1. Apakah PT yang sudah tidak beroperasi otomatis bubar?
Tidak. Berhentinya kegiatan operasional tidak otomatis menghapus status badan hukum PT. Jika pemilik masih ingin mempertahankan perusahaan, PT dapat tetap dipertahankan dengan memperhatikan kewajiban administrasi, perpajakan, dan kewajiban lainnya.
2. Apakah usaha yang berhenti sementara wajib menutup NIB?
Tidak otomatis. Status NIB perlu dilihat berdasarkan kondisi dan status kegiatan usaha. Berhenti sementara tidak sama dengan pembubaran PT.
3. Apakah mencabut NIB berarti PT sudah bubar?
Tidak. NIB merupakan bagian dari Perizinan Berusaha, sedangkan PT merupakan badan hukum. Pencabutan atau perubahan status NIB tidak dengan sendirinya menghapus status badan hukum PT.
4. Apakah NPWP PT harus ditutup jika perusahaan tidak beroperasi?
Status perpajakan perlu diperiksa berdasarkan kondisi perusahaan dan ketentuan perpajakan yang berlaku. Jika PT akan benar-benar dibubarkan, penyelesaian administrasi perpajakan menjadi bagian yang perlu diperhatikan. Namun, penyelesaian NPWP bukan pengganti proses pembubaran PT.
5. Apakah PT yang tidak punya omzet tetap perlu diperhatikan legalitasnya?
Ya. Tidak adanya omzet atau transaksi tidak otomatis berarti seluruh kewajiban perusahaan berhenti. Status badan hukum, administrasi perusahaan, perpajakan, dan kewajiban lainnya tetap perlu diperiksa sesuai kondisi PT.
6. Apa bedanya PT berhenti sementara dengan PT dibubarkan?
PT berhenti sementara berarti kegiatan operasional dihentikan tetapi badan hukum masih dipertahankan. Sementara itu, pembubaran merupakan proses hukum untuk mengakhiri perseroan yang kemudian diikuti dengan proses likuidasi sampai dengan berakhirnya status badan hukum sesuai ketentuan.
7. Apakah penutupan PT cukup dilakukan dengan membuat surat pernyataan bahwa usaha sudah tutup?
Tidak. Jika tujuannya adalah mengakhiri badan hukum PT, diperlukan proses pembubaran dan likuidasi sesuai ketentuan. Surat pernyataan saja tidak otomatis menghapus status badan hukum PT.
8. Apakah PT yang sudah tidak digunakan bisa dibubarkan?
Bisa, sepanjang dilakukan sesuai ketentuan dan kondisi perusahaan memungkinkan untuk masuk ke proses pembubaran dan likuidasi. Sebelum proses dimulai, sebaiknya diperiksa aset, utang, piutang, kewajiban perpajakan, kontrak, dan kewajiban lainnya.
9. Apa saja yang perlu diperiksa sebelum membubarkan PT?
Setidaknya perlu dilakukan pemeriksaan terhadap dokumen badan hukum, data AHU, NIB dan perizinan OSS, administrasi perpajakan, aset, utang-piutang, kontrak, karyawan, serta kewajiban kepada pihak ketiga.
10. Apakah setelah PT dibubarkan langsung hilang dari AHU?
Tidak serta-merta. Pembubaran merupakan salah satu tahapan dalam proses berakhirnya PT. Setelah pembubaran terdapat proses likuidasi dan penyelesaian kewajiban sampai dengan status badan hukum berakhir sesuai ketentuan.
11. Kapan sebaiknya mulai mengurus penutupan PT?
Jika pemegang saham sudah memutuskan secara pasti bahwa PT tidak akan digunakan lagi, proses dapat mulai direncanakan. Sebaiknya kondisi perusahaan diperiksa terlebih dahulu agar seluruh kewajiban dan aset dapat diselesaikan dengan benar.
12. Apakah penutupan PT bisa dilakukan jika masih memiliki utang?
Kondisi utang dan kewajiban perusahaan perlu diperhitungkan dalam proses pembubaran dan likuidasi. Pembubaran bukan berarti utang perusahaan otomatis hilang. Penyelesaian hak dan kewajiban merupakan bagian penting dalam proses likuidasi.
Konsultasikan Penutupan PT dengan Izinkilat
Masih bingung apakah PT sebaiknya dipertahankan, dihentikan sementara, atau benar-benar dibubarkan?
Setiap perusahaan memiliki kondisi yang berbeda.
Status NIB, data AHU, NPWP, aset, utang-piutang, perizinan, kontrak, hingga kewajiban perusahaan perlu diperiksa sebelum menentukan langkah yang tepat.
Izinkilat dapat membantu Anda memahami dan mengurus kebutuhan legalitas perusahaan secara lebih terarah.
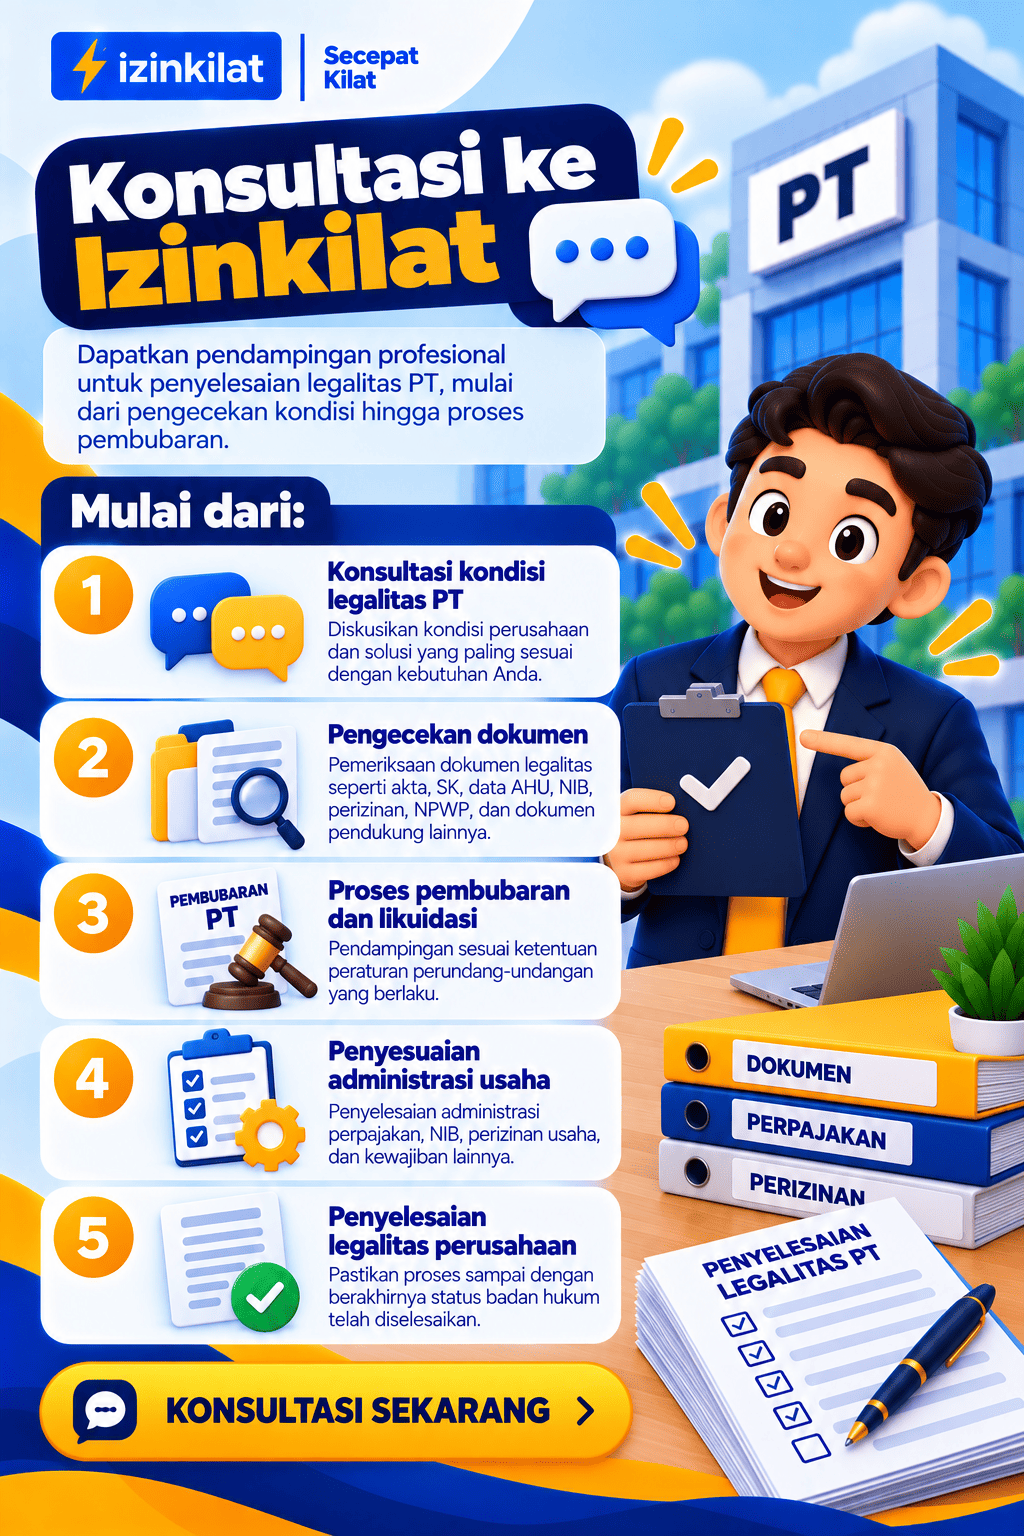
Jangan biarkan PT berhenti tanpa kejelasan status.
Konsultasikan kebutuhan legalitas bisnis Anda bersama Izinkilat — Secepat Kilat.
Penulis : Dara Septiafitri